En bref. Le taux affiché par Visa, Mastercard ou la Banque centrale européenne ne suffit pas à prédire au centime près le montant débité par une banque. Un paiement en devise passe par plusieurs étapes : prix du commerçant, autorisation, transmission au réseau, conversion éventuelle, frais de l'émetteur et comptabilisation. La date et l'acteur qui convertit comptent autant que le taux visible.
Cette chaîne explique qu'un reçu, une notification instantanée et un relevé puissent présenter des montants différents sans qu'une fraude soit nécessairement en cause. Elle permet aussi de vérifier une opération de façon plus sérieuse qu'en comparant le débit avec le premier taux trouvé sur Google. Voici comment reconstruire le calcul, identifier une DCC et savoir à qui demander une explication.
Un paiement en devise traverse au moins quatre couches
Le commerçant fixe d'abord un prix dans sa monnaie. Son prestataire transmet ensuite la demande d'autorisation au réseau de carte, par exemple Visa ou Mastercard, qui la route vers la banque ayant émis la carte. Le commerçant présente plus tard l'opération pour règlement. Enfin, l'émetteur comptabilise la somme sur le compte et applique les conditions prévues dans son contrat.
| Couche | Décision principale | Trace utile |
|---|---|---|
| Commerçant | Prix, devise facturée et moment de présentation | Ticket ou facture dans la monnaie locale |
| Réseau de carte | Routage et, selon le parcours, conversion de devise | Calculateur du réseau et date applicable |
| Banque émettrice | Frais, marge éventuelle et montant porté au compte | Brochure tarifaire, contrat et relevé |
| Prestataire de DCC | Conversion proposée par le terminal ou le distributeur | Écran de choix et reçu indiquant taux et majoration |
Visa et Mastercard ne sont donc pas votre banque. Le réseau peut fournir une conversion de référence pour l'opération, mais l'émetteur reste responsable de la facturation portée au compte. À l'inverse, si le commerçant ou le distributeur convertit lui-même le montant, le taux du réseau ne s'applique généralement pas à cette conversion.
Autorisation, compensation et comptabilisation ne sont pas la même date
L'autorisation intervient normalement au moment du paiement. La banque vérifie alors la validité de la carte, les contrôles de sécurité et la disponibilité des fonds ou du crédit. L'application peut afficher immédiatement une opération en attente et réduire le solde disponible.
Le commerçant transmet ensuite l'opération définitive, parfois le jour même, parfois plus tard. Cette présentation alimente la compensation et le règlement entre les acteurs. La banque comptabilise enfin le débit. Une notification rapide n'est pas toujours l'écriture définitive.
Le terme « date de valeur » apparaît encore sur certains relevés, mais il ne faut pas l'utiliser comme synonyme universel de date de change. Pour contrôler une carte, relevez séparément la date d'achat, la date d'autorisation, la date de traitement ou de présentation lorsqu'elle est connue, et la date de comptabilisation.
Le montant en attente peut être révisé
Une application bancaire peut convertir provisoirement la demande d'autorisation pour informer le client ou bloquer un montant. Le débit final peut ensuite être recalculé lorsque l'opération est présentée. Cela se produit notamment lorsque le réseau n'a pas pu fixer le taux à l'autorisation, lorsque le commerçant transmet tardivement ou lorsque le montant final diffère de l'estimation.
Dans un hôtel, une station-service automatique ou une location de voiture, la première somme peut être une préautorisation et non le prix consommé. Notre guide sur la location de voiture, la franchise et le dépôt explique pourquoi une garantie et un paiement doivent être contrôlés séparément.
La comparaison pertinente se fait après comptabilisation, tout en conservant la notification initiale si l'écart paraît anormal.
Visa vise l'autorisation, avec un repli possible sur le traitement
Le calculateur Visa France consulté le 16 octobre 2026 indique que VisaNet applique depuis avril 2021 le taux de change fixé à l'autorisation pour la compensation et le règlement. Si ce taux ne peut pas être utilisé, Visa applique celui du moment où la transaction est traitée. L'autorisation est donc le premier repère annoncé, avec un repli possible sur le traitement.
Le calculateur Visa donne une estimation utile, mais il ne garantit ni le taux ni le montant facturé par votre émetteur. Celui-ci peut employer une autre méthode ou ajouter des frais. Le résultat doit être rapproché de la date et du parcours réellement appliqués, pas seulement de la date imprimée sur le ticket. Si le commerçant ou le distributeur convertit lui-même l'opération, le taux du calculateur ne s'applique pas.
Une différence avec le calculateur ne prouve pas à elle seule une erreur. Elle peut venir d'un taux fixé à une autre étape, des frais de l'émetteur ou d'une conversion déjà effectuée par le commerçant ou le distributeur.
Mastercard vise l'autorisation, avec un repli possible sur le traitement
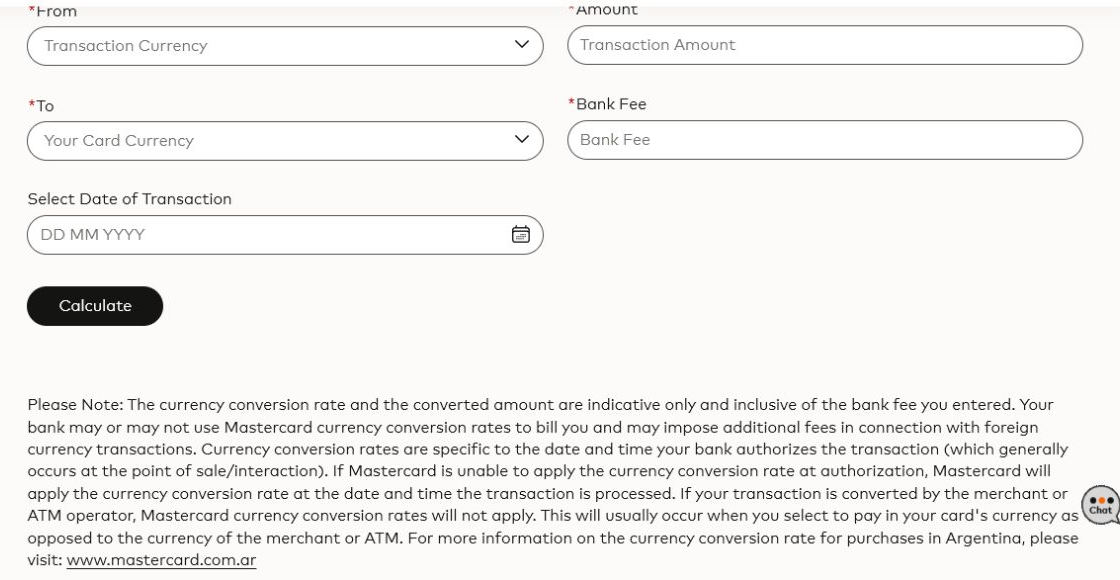
Le calculateur Mastercard décrit une logique comparable. Le réseau indique que ses taux sont propres à la date et à l'heure auxquelles la banque autorise l'opération, ce qui se produit généralement au point de vente. Si Mastercard ne peut pas appliquer le taux à ce moment-là, le réseau utilise le taux de la date et de l'heure de traitement.
Cette règle explique pourquoi deux opérations réalisées le même jour ne sont pas nécessairement converties de façon identique. Une autorisation en ligne, une opération hors ligne, une présentation tardive ou un parcours technique particulier peuvent déplacer le repère. Le calculateur demande d'ailleurs une date de transaction et un pourcentage de frais bancaire, ce qui rappelle que le taux réseau n'est qu'une partie du montant final.
La banque émettrice construit la facture finale
Le nom Visa ou Mastercard imprimé sur la carte ne révèle pas les conditions du compte. La banque, l'établissement de paiement ou le portefeuille fixe les commissions prévues au contrat : pourcentage sur paiement en devise, minimum par opération, frais fixe, majoration le week-end, quota mensuel ou conversion interne pour un compte multidevises.
La Banque de France rappelle que les achats par carte en monnaie étrangère peuvent entraîner des commissions, souvent calculées en pourcentage, selon la convention de compte. Une offre peut aussi distinguer paiement et retrait. Dans un distributeur indépendant, il faut parfois additionner le frais de l'opérateur, une éventuelle DCC et le tarif de l'émetteur ; notre analyse d'Euronet et des frais de retrait détaille ces couches.
Le seul document qui engage votre émetteur est sa tarification applicable, avec les conditions particulières de votre carte. Une publicité « sans frais à l'étranger » doit être lue avec ses limites géographiques, ses devises, ses plafonds et ses règles de change.
Le taux de référence de la BCE sert de comparateur, pas de prix de vente
La Banque centrale européenne publie des taux de change de référence pour l'euro les jours ouvrés. Ils sont établis à titre informatif et leur usage direct pour des transactions est déconseillé par la BCE. Ils ne constituent donc ni une obligation faite à Visa ou Mastercard, ni un tarif garanti à un particulier.
Ils offrent en revanche un point de comparaison commun. Si une opération est convertie à un taux sensiblement moins favorable, l'écart peut être exprimé en pourcentage par rapport au dernier taux de référence disponible. Ce calcul aide à distinguer un mouvement de marché normal d'une majoration commerciale.
Comparer au taux BCE éclaire l'écart ; cela ne remplace pas le taux contractuel. Le taux de référence est publié à un horaire précis les jours ouvrés, alors qu'une carte fonctionne la nuit, le week-end et dans des monnaies dont la liquidité varie.
La réglementation européenne impose surtout de rendre la majoration visible
Pour certaines conversions liées aux cartes dans l'Union européenne, le règlement sur les paiements transfrontaliers prévoit que les frais totaux de conversion soient exprimés sous la forme d'une majoration en pourcentage par rapport au dernier taux de référence de la BCE. Cette information doit être accessible avant l'opération dans les situations couvertes.
Cette règle facilite la comparaison entre conversion du commerçant et conversion de l'émetteur. Elle ne fixe toutefois pas un plafond général de frais de change. Your Europe rappelle que le niveau de ces frais reste une décision commerciale du prestataire, sous réserve de l'information due au client.
Une majoration affichée n'est pas nécessairement abusive ; une majoration cachée empêche de choisir. Il faut donc capturer l'écran ou conserver le reçu lorsque le terminal propose plusieurs devises.
La DCC court-circuite le taux Visa ou Mastercard du calculateur
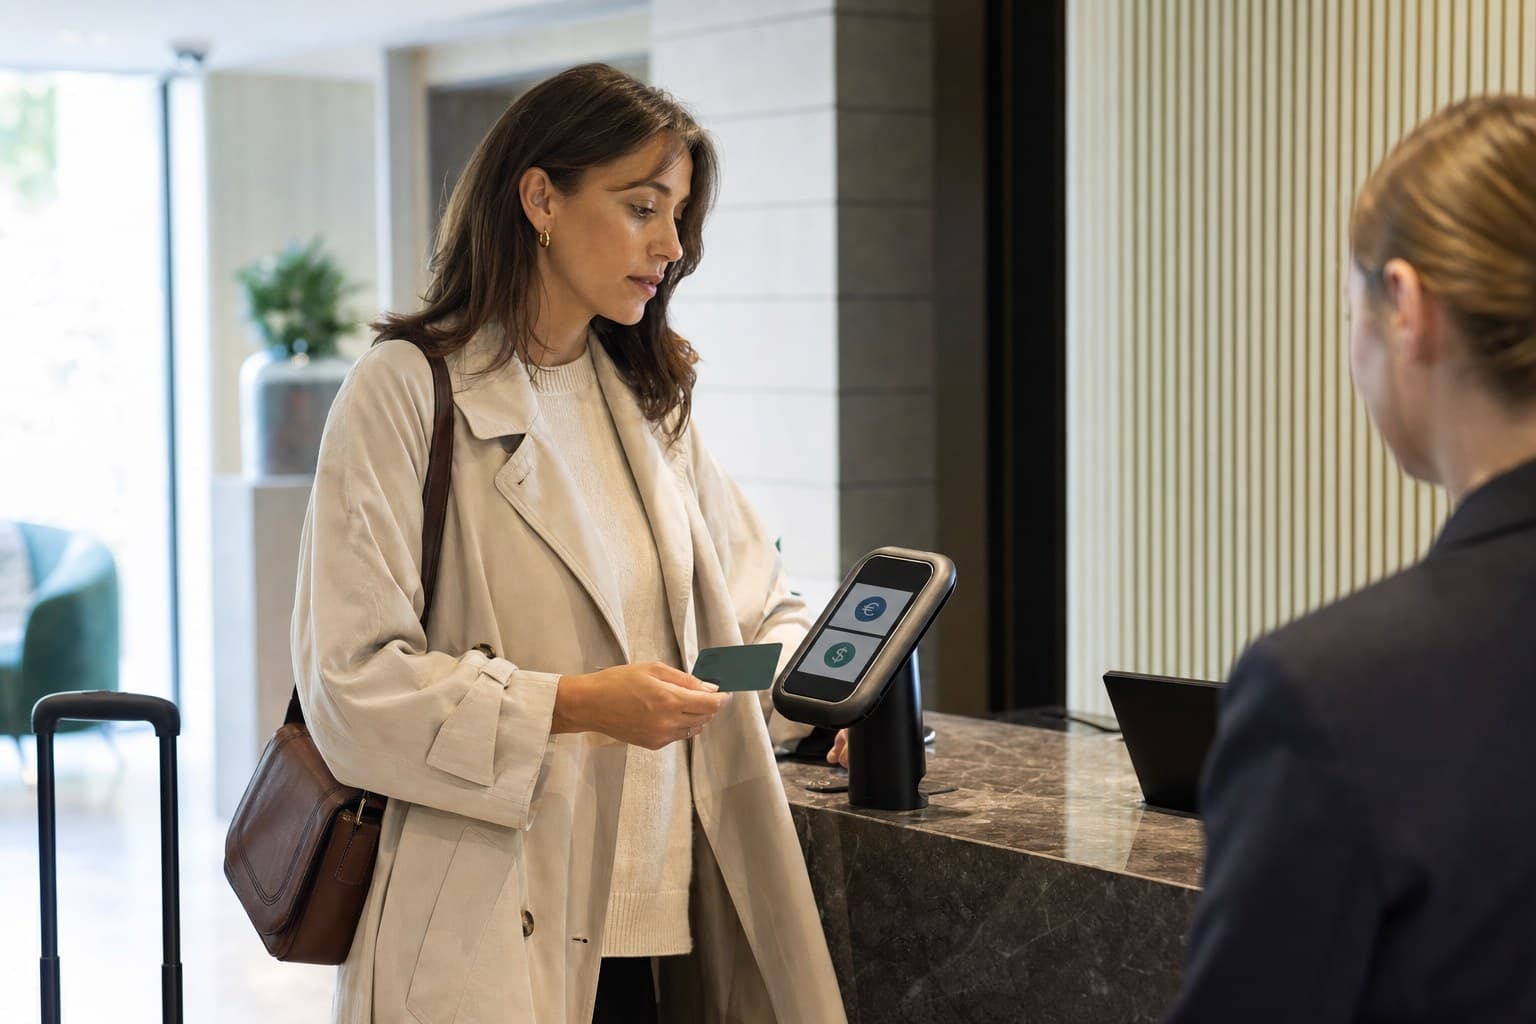
La conversion dynamique de devises, ou DCC, intervient lorsque le terminal ou le distributeur propose de payer directement dans la devise de la carte. Le commerçant et son prestataire fixent alors le taux et la majoration affichés. Mastercard précise que ses taux ne s'appliquent pas lorsque le commerçant ou l'opérateur de distributeur convertit l'opération.
Visa explique également que le choix de la devise locale permet généralement à Visa d'utiliser son taux, tandis que le montant dans la devise de la carte relève de la DCC. Notre guide euros ou devise locale montre comment lire cet écran sans confondre confort d'affichage et meilleur coût.
Si le reçu indique déjà un montant en euros pour un achat effectué hors zone euro, commencez par vérifier la DCC. Saisir ensuite l'opération dans le calculateur Visa ou Mastercard comparerait deux chaînes différentes.
Le calcul complet tient en trois opérations
Pour une conversion réalisée par le réseau et facturée par la banque, le calcul peut être décomposé ainsi :
- montant local multiplié par le taux réseau applicable ;
- ajout du pourcentage de frais de l'émetteur ;
- ajout d'un éventuel frais fixe ou minimum par opération.
La convention d'affichage du taux peut inverser la formule. Un taux peut indiquer combien d'euros valent une unité locale ou combien d'unités locales valent un euro. Pour éviter une erreur, vérifiez le sens des monnaies et testez l'ordre de grandeur.
Ne soustrayez pas simplement deux taux affichés avec des conventions opposées. Comparez toujours le montant final obtenu pour la même somme locale.
Un exemple chiffré permet d'isoler chaque coût
Imaginons un achat fictif de 10 000 unités locales. À la date applicable, le taux réseau donne 62 euros. La banque facture 2 % et aucun frais fixe. Le débit théorique devient 63,24 euros : 62 euros de conversion puis 1,24 euro de frais. Si un minimum de 1,50 euro s'applique, le total atteint 63,50 euros.
| Étape | Calcul illustratif | Montant |
|---|---|---|
| Prix local | Montant du reçu | 10 000 unités |
| Conversion réseau | Résultat fictif du taux applicable | 62,00 euros |
| Commission à 2 % | 62 × 0,02 | 1,24 euro |
| Total sans minimum | 62 + 1,24 | 63,24 euros |
| Total avec minimum de 1,50 euro | 62 + 1,50 | 63,50 euros |
Ces chiffres sont uniquement pédagogiques et ne représentent aucun taux réel. Ils montrent pourquoi une petite opération peut être pénalisée par un minimum fixe, tandis qu'un pourcentage pèse davantage sur un achat important.
Week-end, opération hors ligne et présentation tardive déplacent le repère
Une carte peut autoriser une opération à un moment où les marchés de référence sont fermés, tandis que le réseau continue de traiter les paiements. Certains émetteurs de comptes multidevises ajoutent aussi une majoration ou utilisent une méthode spécifique le week-end. Il faut lire la règle de l'offre, pas supposer qu'elle est identique partout.
Les transports, péages, parkings et terminaux embarqués peuvent transmettre des opérations avec retard. Un commerçant peut aussi regrouper ses présentations. La date imprimée sur le ticket ne garantit donc pas toujours la date de conversion.
Lorsqu'un écart porte sur quelques centimes, commencez par contrôler la chronologie. Lorsqu'il atteint plusieurs points de pourcentage, cherchez plutôt une commission, une DCC, un frais fixe ou une erreur de devise.
Hôtel, location et station-service ajoutent la préautorisation
Un hôtel peut bloquer le prix estimé du séjour et une marge pour les dépenses. Une station-service automatique peut réserver un plafond avant de connaître le volume délivré. Un loueur immobilise parfois un dépôt distinct du prix de location. Dans ces cas, l'application peut afficher deux traces ou un montant temporairement élevé.
Le commerçant doit ensuite libérer ou remplacer la préautorisation par le montant final. Le délai visible dépend du circuit et de la banque. Une différence de change peut apparaître entre les deux traces si elles ne sont pas traitées le même jour.
Ne calculez pas vos frais à partir d'une simple empreinte bancaire. Attendez l'écriture comptabilisée, vérifiez que le blocage disparaît et contactez l'émetteur si la somme reste immobilisée au-delà du délai annoncé.
Un remboursement peut utiliser une autre date et produire un écart
Lorsqu'un commerçant rembourse un achat en devise, le crédit suit sa propre chronologie. Le taux de la date du remboursement peut différer de celui de l'achat. Le client peut donc recevoir un montant en euros inférieur ou supérieur au débit initial, même si le commerçant rembourse exactement la même somme locale.
Un remboursement partiel ajoute un second calcul. Une opération initialement convertie par DCC peut aussi être remboursée selon les règles du prestataire concerné. Conservez l'achat, l'avoir, la devise et les dates. L'écart de change n'est pas automatiquement un frais de remboursement, mais il doit pouvoir être expliqué.
Si la somme n'arrive pas, demandez au commerçant la référence du remboursement puis transmettez-la à l'émetteur. Ne contestez pas comme fraude une opération simplement parce que le crédit attendu n'est pas encore rapproché.
Visa ou Mastercard : le contrat de la carte pèse souvent davantage
Deux cartes Mastercard émises par deux banques peuvent facturer différemment le même achat. Il en va de même pour deux cartes Visa. L'une peut ajouter 2,5 %, l'autre inclure les paiements en devise dans un abonnement, une troisième appliquer un minimum fixe ou convertir depuis un solde déjà détenu dans la monnaie locale.
Le choix du réseau peut produire de petites différences de taux et de date, mais la structure tarifaire de l'émetteur domine souvent la comparaison. Il faut regarder le coût total sur votre usage : montant moyen, nombre d'opérations, pays, retraits, week-ends et devises détenues.
Des offres comme Revolut ou Wise déplacent une partie du change vers un compte multidevises. Elles ne suppriment pas la nécessité de vérifier les limites, la devise réellement débitée et le choix effectué au terminal.
Un compte multidevises évite certains changes, pas toutes les erreurs
Si le client détient suffisamment de monnaie locale et que la carte débite ce solde, aucune conversion de réseau n'est nécessaire pour cette partie. En revanche, une insuffisance de solde peut déclencher une conversion automatique. L'ordre dans lequel les soldes sont utilisés varie selon l'offre.
La DCC reste également possible. Un terminal peut proposer des euros même si le portefeuille contient la monnaie locale. Accepter cette proposition fait intervenir le taux du commerçant et peut rendre inutile l'avantage du compte multidevises.
Avant le départ, vérifiez la devise de facturation par défaut, les soldes disponibles et les règles de conversion automatique. Activez les notifications pour repérer immédiatement une opération facturée dans la mauvaise monnaie.
Comparer deux cartes exige une grille commune
| Critère | Question concrète | Document à lire |
|---|---|---|
| Paiement en devise | Pourcentage, minimum ou forfait inclus ? | Brochure tarifaire |
| Retrait | Frais fixe, pourcentage et quota ? | Tarifs et limites de la carte |
| Taux appliqué | Réseau, taux interne ou solde multidevises ? | Conditions de change |
| Week-end | Majoration ou fonctionnement particulier ? | FAQ tarifaire à jour |
| DCC | La carte permet-elle de refuser et payer localement ? | Écran du terminal et reçu |
| Notifications | Montant, devise et statut en attente sont-ils visibles ? | Application et paramétrage |
Cette comparaison doit porter sur un scénario réaliste. Une carte sans commission proportionnelle peut rester coûteuse si l'abonnement mensuel n'est utile que pendant deux semaines. À l'inverse, un faible frais fixe pénalise surtout les nombreux petits achats.
Contrôler une opération sur relevé en huit étapes
- retrouvez le reçu avec montant, devise locale, date et commerçant ;
- vérifiez si un montant dans la devise de la carte figure déjà sur le reçu ;
- distinguez opération en attente et écriture comptabilisée ;
- notez la date d'autorisation et la date de débit affichées ;
- consultez le calculateur du réseau avec la date pertinente ;
- ajoutez le pourcentage, le minimum et le frais fixe de l'émetteur ;
- comparez le résultat au débit sans arrondir trop tôt ;
- conservez des captures si l'écart reste inexpliqué.
Pour une DCC, remplacez le calculateur du réseau par le taux et la majoration indiqués par le terminal. Pour un retrait, ajoutez le frais propre au distributeur. Pour une détaxe, séparez le remboursement de TVA de la conversion du crédit ; notre analyse de Planet et Global Blue détaille cette autre chaîne.
Vidéo : la Banque de France explique ce qui fait varier un taux de change
Cette vidéo officielle de trois minutes présente le taux de change comme le prix d'une monnaie par rapport à une autre et explique ses principaux déterminants. Elle aide à comprendre pourquoi le marché évolue entre achat et traitement. Elle ne décrit pas les commissions de Visa, Mastercard ou d'une banque : ces couches doivent être ajoutées séparément.
Un écart a souvent une explication identifiable
| Observation | Cause possible | Premier contrôle |
|---|---|---|
| Quelques centimes d'écart | Date, horaire ou arrondi | Comparer les dates du réseau |
| Écart proche d'un pourcentage stable | Commission de l'émetteur | Lire la brochure tarifaire |
| Écart important avec montant en euros sur le reçu | DCC | Lire taux et majoration du terminal |
| Petit achat fortement pénalisé | Minimum ou frais fixe | Vérifier le plancher par opération |
| Montant élevé encore en attente | Préautorisation | Attendre le débit final et la libération |
| Crédit différent du débit initial | Nouveau taux au remboursement | Comparer achat et avoir en monnaie locale |
Les frais ajoutés avant le paiement et les frais de change répondent à la même exigence pratique : identifier le prix de base, chaque supplément et l'acteur qui le facture.
Contester auprès du bon interlocuteur évite les réponses circulaires
Si la mauvaise devise a été sélectionnée ou si le reçu ne correspond pas au choix effectué, contactez d'abord le commerçant et conservez la preuve du terminal. Si le taux réseau semble mal appliqué ou si les frais bancaires ne correspondent pas au contrat, adressez une réclamation écrite à l'émetteur de la carte. Visa et Mastercard renvoient les titulaires vers leur établissement pour les questions propres au compte et les litiges.
Présentez un dossier simple : reçu, date et heure, devise locale, montant comptabilisé, capture de la notification, tarif applicable et calcul détaillé. Dans l'Union européenne, le prestataire doit en principe répondre à une réclamation relative aux services de paiement dans un délai de quinze jours ouvrables, avec une extension possible dans des circonstances exceptionnelles.
Une opération non autorisée suit une procédure différente d'un désaccord sur le taux. Si vous ne reconnaissez pas le paiement, bloquez la carte si nécessaire et signalez immédiatement l'opération à l'émetteur.
La checklist à conserver avant et pendant un voyage
- Télécharger la brochure tarifaire ou en conserver une capture.
- Vérifier paiements, retraits, week-end, quotas et monnaies exclues.
- Activer les notifications avec montant et devise.
- Choisir la devise locale lorsque vous refusez la DCC.
- Conserver les tickets des achats importants et des dépôts.
- Attendre la comptabilisation avant de conclure à une erreur de change.
- Reconstituer le calcul avec la bonne date et les frais de l'émetteur.
- Réclamer par écrit lorsque l'écart reste inexpliqué.
Ce qu'il faut retenir
- Le reçu, l'autorisation et le débit final peuvent correspondre à trois moments différents.
- Les calculateurs Visa et Mastercard décrivent un taux fixé à l'autorisation, avec un repli possible sur le traitement ; le contrat de l'émetteur reste déterminant.
- La banque émettrice peut ajouter pourcentage, minimum, frais fixe ou règle propre à l'offre.
- Le taux BCE est un comparateur informatif, pas un prix de détail garanti.
- En cas de DCC, le taux du commerçant remplace la conversion du réseau.
- Le calculateur Visa ou Mastercard ne vaut que pour la même chaîne, la bonne date et la bonne devise.
- Un remboursement peut utiliser un nouveau taux et ne pas annuler exactement le débit en euros.
- La preuve la plus utile réunit reçu local, écriture comptabilisée, tarif et calcul détaillé.
Sources et pages officielles
- Visa France : calculateur de taux de change
- Visa France : conversion dynamique de devises
- Mastercard Europe : calculateur de change et note méthodologique
- Banque centrale européenne : taux de change de référence de l'euro
- Banque centrale européenne : cadre méthodologique des taux de référence
- EUR-Lex : règlement (UE) 2021/1230, notamment l'article 4
- Your Europe : paiements, frais de conversion et réclamations
- Your Europe : FAQ sur les frais de conversion
- Banque de France : devises étrangères et frais de paiement
- Banque de France : questions fréquentes sur les cartes
- Banque de France : comprendre le taux de change
- Ministère de l'Économie : préparer ses moyens de paiement en voyage
- Ministère de l'Économie : frais bancaires et information du client
Questions fréquentes
Pourquoi le montant définitif diffère-t-il de la notification ?
La notification peut correspondre à une autorisation provisoire. Le commerçant présente ensuite l'opération et la banque la comptabilise. Le taux, le montant final ou les frais peuvent être appliqués à une étape différente.
Le calculateur Visa ou Mastercard donne-t-il le montant exact ?
Non. Il donne une estimation du taux du réseau pour une date et une paire de monnaies. La banque peut appliquer des frais, un minimum, une autre méthode de conversion ou utiliser une date différente selon le parcours réellement appliqué.
Visa est-il toujours moins cher que Mastercard à l'étranger ?
Non. Les taux et dates peuvent produire de petits écarts, mais le tarif de la banque, les frais fixes, la DCC et le type de compte pèsent souvent davantage. Il faut comparer deux cartes complètes, pas seulement deux logos.
Pourquoi le taux BCE ne correspond-il pas au relevé ?
Le taux BCE est un taux de référence informatif publié les jours ouvrés. Une carte utilise un taux réseau ou contractuel à une date donnée, puis l'émetteur peut ajouter ses frais. L'écart sert à mesurer une majoration, pas à prouver automatiquement une erreur.
Un remboursement en devise doit-il être identique au débit en euros ?
Pas nécessairement. Le commerçant peut rembourser la même somme locale à une autre date. Si le taux a changé, le crédit en euros diffère. Un remboursement partiel, une DCC ou des conditions spécifiques peuvent ajouter d'autres écarts.
À qui réclamer en cas de taux inexpliqué ?
Contactez le commerçant si la mauvaise devise ou une DCC non choisie figure sur le reçu. Contactez l'émetteur si le débit, le taux réseau ou les frais ne correspondent pas au contrat. Joignez reçu, dates, montant comptabilisé, tarif et calcul.