En bref. Un distributeur automatique indépendant n'est pas rattaché à l'agence bancaire du porteur. Il peut être exploité par une entreprise spécialisée comme Euronet, installé dans un commerce, une gare, un aéroport ou une rue touristique, et rémunéré par plusieurs flux : frais versés par l'émetteur, frais d'accès facturés au retrait, conversion de devises, gestion pour compte de tiers ou services additionnels.
Cette mécanique ne signifie pas qu'un distributeur indépendant est nécessairement plus cher qu'un automate bancaire. Elle signifie surtout que le logo de la machine ne suffit pas à connaître le coût. Pour comparer, il faut séparer le prix du service de retrait, la conversion proposée par l'opérateur et les frais de sa propre carte.
Un distributeur indépendant n'est pas la banque du porteur
Un automate bancaire classique appartient à une banque ou fonctionne dans son réseau. Un Independent ATM Deployer, souvent abrégé IAD, met pour sa part des billets à disposition sans tenir le compte de paiement utilisé. La carte, l'autorisation et le règlement passent toujours par des réseaux et des établissements financiers, mais l'opérateur de la machine constitue un acteur distinct.
Cette distinction explique pourquoi deux lignes peuvent apparaître pour le même retrait. L'opérateur peut annoncer un frais d'accès avant validation, tandis que la banque émettrice applique ensuite sa propre tarification pour un retrait hors réseau ou en devise. Le premier coût ne remplace pas automatiquement le second.
Le vocabulaire peut également tromper. Une machine installée dans les locaux d'une banque peut être gérée techniquement par un prestataire ; un automate indépendant peut porter une marque visible ; un réseau en marque blanche peut ressembler à celui d'un établissement. Le ticket, l'écran d'information et l'identifiant de l'automate sont plus fiables que la seule couleur de la façade.
Trois modèles peuvent se cacher derrière une machine presque identique
| Modèle | Qui gère le service ? | Sources de revenu possibles | Ce que le porteur doit vérifier |
|---|---|---|---|
| Automate de banque | Banque propriétaire ou prestataire agissant pour elle | Interchange, relation client, frais hors réseau selon contrat | Réseau reconnu, gratuité incluse, frais de la carte |
| ATM-as-a-Service | Opérateur spécialisé pour le compte d'une banque ou d'une enseigne | Gestion mensuelle, traitement, maintenance, services associés | Entité réellement responsable et tarification annoncée |
| Distributeur indépendant | Opérateur qui offre directement l'accès aux espèces | Interchange, frais d'accès, DCC, publicité ou services | Frais fixes, devise, marge de conversion et possibilité d'annuler |
Ces modèles peuvent se combiner. Euronet exploite ses propres automates, gère des parcs pour des institutions financières, fournit des logiciels et propose la conversion dynamique comme service autonome. Une analyse sérieuse doit donc distinguer la marque visible, le propriétaire de l'automate, l'acquéreur, le processeur et la banque qui a émis la carte.
Pourquoi Euronet constitue un cas d'école du distributeur indépendant
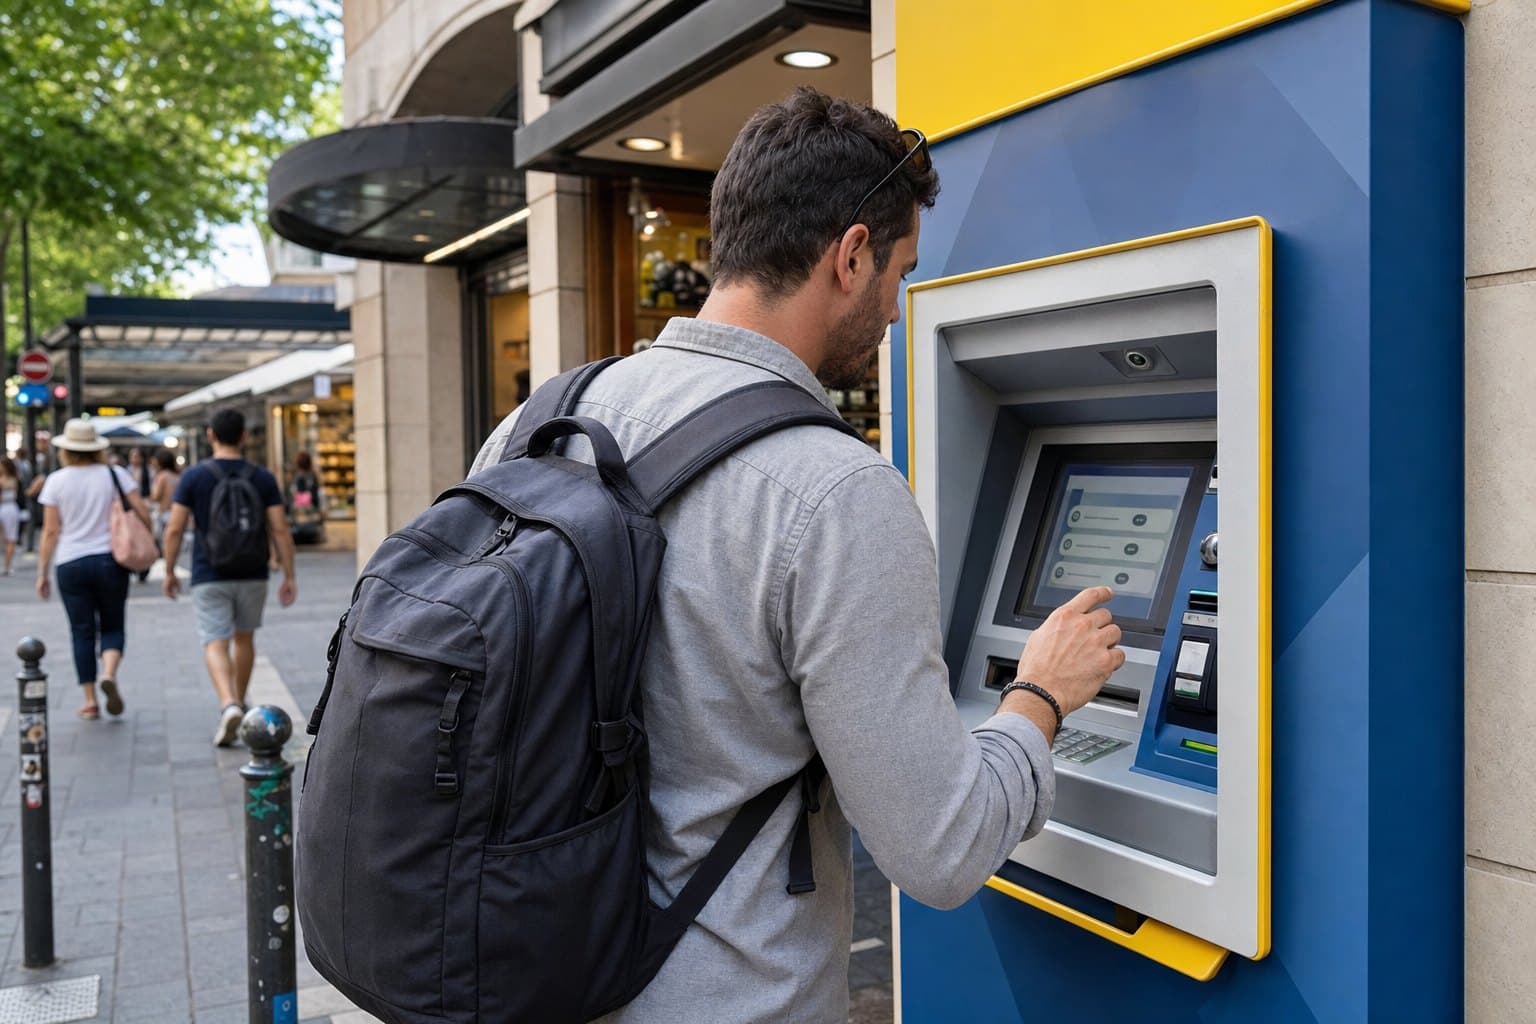
Fondé en 1994 en Europe centrale et coté au Nasdaq sous le symbole EEFT, Euronet Worldwide est devenu un groupe mondial d'infrastructures de paiement. Le grand public l'identifie surtout à ses automates bleus et jaunes, alors que ses activités comprennent aussi le traitement de cartes, l'acquisition commerçant, les contenus prépayés, Ria Money Transfer, Xe et des plateformes de paiement en temps réel.
Le cas Euronet est utile parce qu'il rend visibles les deux faces de l'automate indépendant. Côté service, il peut remettre des espèces là où une banque n'a pas d'agence, prolonger l'accès dans une zone touristique ou fournir une infrastructure externalisée. Côté économie, il recherche les transactions capables de rémunérer une machine, son emplacement, son approvisionnement et le capital immobilisé dans les billets.
Le réseau Euronet dépasse largement les automates aperçus en vacances
À la fin de 2025, Euronet déclarait 56 818 automates installés dans son segment EFT. Les derniers résultats disponibles au 8 octobre 2026, publiés le 30 juillet pour le deuxième trimestre, portent ce réseau à 57 814 automates installés et 57 071 actifs au 30 juin 2026. La différence entre installé et actif varie notamment avec la saison et les décisions d'optimisation du parc.
Le segment EFT a généré 1,284 milliard de dollars de chiffre d'affaires en 2025, soit environ 30 % du chiffre d'affaires consolidé, avec 15,534 milliards de transactions traitées. Renommé Payments Infrastructure en mai 2026, ce segment a publié 377,1 millions de dollars de chiffre d'affaires au deuxième trimestre 2026, en hausse de 11 % sur un an, ou de 10 % à taux de change constants selon l'entreprise.
Ces chiffres donnent l'échelle du groupe, mais ils ne mesurent pas le prix moyen d'un retrait. Le segment agrège automates, traitement de paiements, acquisition commerçant, logiciels et services. Euronet ne publie pas une ventilation permettant d'attribuer précisément son chiffre d'affaires aux frais d'accès, à la DCC ou à chaque machine.
Euronet gagne de l'argent avec une chaîne de services, pas avec un seul bouton
Le rapport annuel 2025 décrit plusieurs sources de revenu : frais de transaction versés par des banques ou réseaux, frais mensuels de gestion, traitement de cartes, acquisition commerçant, surcharges domestiques ou internationales, marge de change sur les opérations DCC, distribution de devises, publicité et autres services proposés sur les automates.
Lorsqu'un porteur utilise un automate détenu par Euronet, le groupe peut recevoir une commission de la banque émettrice, directement ou via le réseau de compensation. Dans certains pays ou contrats, il peut aussi facturer un frais d'accès directement au porteur. Ces flux sont indépendants de ce que la banque du client décidera de lui facturer.
Pour la conversion dynamique, le dépôt réglementaire de l'entreprise explique qu'Euronet reçoit tout ou partie de la marge de change lorsqu'il agit comme acquéreur ou processeur. Sur ses propres automates indépendants, il indique conserver la marge ; sur des appareils gérés pour une banque ou un commerçant, cette marge peut être partagée. La DCC est donc à la fois une option proposée au voyageur et une ligne de revenu pour l'infrastructure.
Interchange, frais d'accès et DCC ne rémunèrent pas la même chose
| Flux économique | Payeur initial | Objet | Visibilité pour le porteur |
|---|---|---|---|
| Interchange ou frais réseau | Banque émettrice ou réseau | Accès à l'automate et traitement de la transaction | Généralement indirect, intégré à la chaîne bancaire |
| Frais d'accès ou surcharge | Porteur de la carte | Service de remise des espèces par l'opérateur | Doit être annoncé avant confirmation |
| Marge DCC | Porteur qui accepte la conversion | Conversion immédiate vers la devise de la carte | Taux, deux montants et majoration doivent être lisibles dans le champ européen |
| Frais de la banque | Client de la banque | Retrait hors réseau, retrait international ou conversion | Prévu par la convention de compte, parfois constaté ensuite |
Une même opération peut cumuler plusieurs lignes. C'est pourquoi un écran qui annonce 4 euros de frais d'accès ne dit pas encore combien le compte sera finalement débité. À l'inverse, un automate sans surcharge propre n'empêche pas la banque de facturer le retrait ou le change.
Le coût d'une machine ne disparaît pas quand les retraits diminuent
Un distributeur exige un emplacement, une installation sécurisée, une connexion, de l'électricité, de la maintenance, une assurance, des contrôles, du service client et des tournées d'approvisionnement. Une partie importante de ces coûts reste fixe même lorsque le nombre de retraits baisse. Le cash immobilisé dans les cassettes représente également un besoin de financement et un risque opérationnel.
Un rapport 2025 de Datos Insights, sponsorisé par Euronet, estimait qu'environ 75 % des coûts opérationnels directs d'un automate étaient fixes. Cette estimation doit être lue avec son financement clairement identifié, mais elle illustre une réalité économique : une machine peu utilisée coûte encore du loyer, des télécommunications et de la sécurité.
Cette structure pousse les opérateurs à rechercher soit un volume régulier, soit des transactions plus rémunératrices. Les lieux avec beaucoup de porteurs étrangers combinent les deux possibilités : demande immédiate d'espèces et potentiel de conversion. Le rapport annuel d'Euronet reconnaît d'ailleurs que les revenus de son activité EFT dépendent fortement des voyages et du tourisme en Europe.
Pourquoi un commerce accepte d'accueillir un automate
Pour une boutique, un hôtel ou un lieu de loisirs, la machine peut attirer du passage, prolonger le temps passé sur place et fournir des espèces quand le paiement électronique ne suffit pas. Euronet commercialise aussi des installations entièrement gérées et indique, dans certaines offres, prendre en charge installation, maintenance, remplissage et exploitation.
La contrepartie peut prendre la forme d'un loyer fixe, d'un revenu additionnel ou d'un avantage commercial lié à la fréquentation, selon le contrat et le pays. Le commerçant fournit alors surtout l'espace et parfois l'électricité. Cette relation explique la concentration d'automates dans des emplacements très visibles, sans prouver à elle seule que le retrait sera bon marché ou coûteux.
Les zones touristiques rendent la conversion plus stratégique
Une machine placée près d'un aéroport, d'une gare, d'un hôtel ou d'un monument rencontre davantage de cartes émises dans une autre devise. Elle peut donc proposer plus souvent la DCC et parfois distribuer plusieurs monnaies. Le client, pressé ou peu familier du pays, valorise la proximité et la certitude d'obtenir du cash ; l'opérateur valorise la fréquence des opérations internationales.
Cette économie de l'emplacement ressemble aux frais qui apparaissent dans d'autres parcours de voyage. Nos guides sur le prix réel d'un billet d'avion et le coût total d'un hébergement montrent le même principe : la commodité a un prix, mais celui-ci doit être isolé avant de comparer.
Le choix n'est pas toujours entre une machine gratuite et une machine payante. Il peut être entre retirer immédiatement, marcher jusqu'à un automate bancaire, payer davantage par carte, changer des espèces ou reporter l'opération. Le coût d'opportunité existe, mais il ne doit pas empêcher de lire l'écran.
Quatre couches doivent être additionnées avant un retrait
| Couche | Question à poser | Où trouver l'information ? |
|---|---|---|
| Frais de l'opérateur | La machine ajoute-t-elle un montant fixe ou proportionnel ? | Écran avant confirmation et reçu |
| Conversion de l'opérateur | La machine propose-t-elle de débiter la devise du compte ? | Écran DCC, taux, marge et deux montants |
| Frais de la banque | Combien coûte un retrait hors réseau ou hors zone euro ? | Convention de compte et application bancaire |
| Conversion de la carte | Quel taux et quelle commission s'appliquent en devise locale ? | Tarif de l'émetteur et calculateur du réseau |
Cette méthode prolonge notre guide sur les frais ajoutés avant le paiement. Le prix n'est comparable que lorsque chaque acteur et chaque déclencheur sont identifiés.
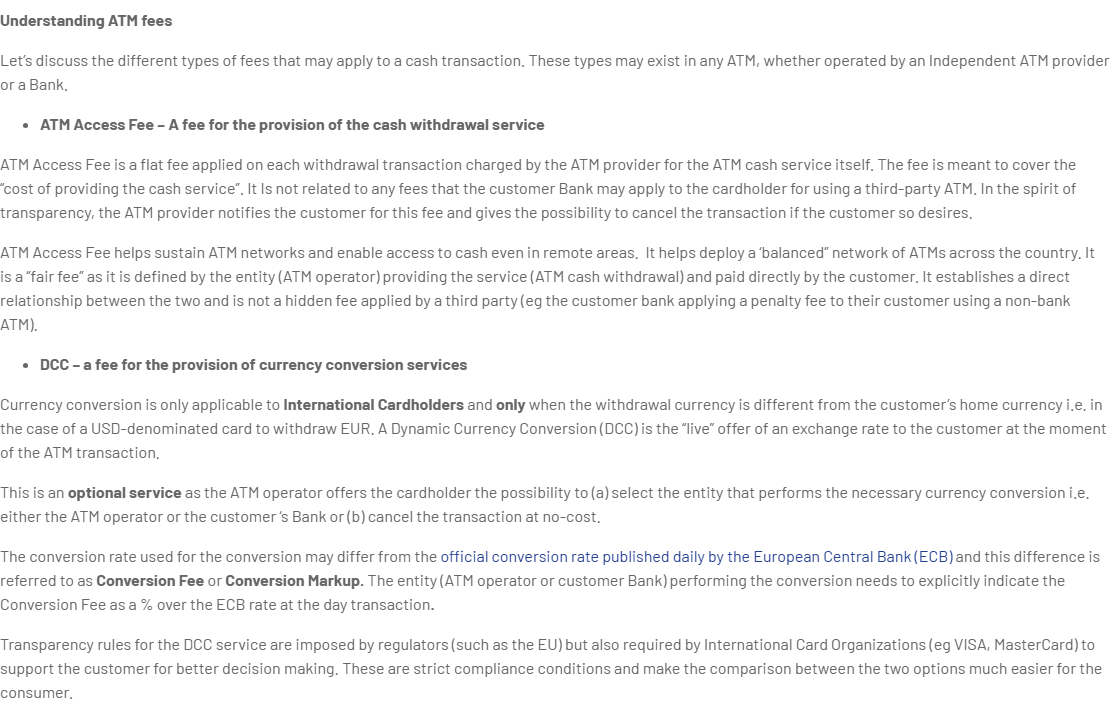
Le frais d'accès rémunère la remise des billets
Le frais d'accès, parfois appelé surcharge ou direct access fee, est annoncé par l'opérateur pour l'usage de la machine. Euronet le présente comme une contribution aux coûts d'implantation, de cash, de sécurité et de disponibilité. La Commission européenne rappelle de son côté que PSD2 ne fixe pas le niveau de ces frais : selon les situations nationales et contractuelles, les prestataires peuvent déterminer leur tarification, sous réserve des obligations d'information applicables.
Le bon réflexe consiste à lire le montant, vérifier s'il s'ajoute au retrait et décider avant de saisir le code final. Si la machine annonce 5 euros pour retirer 50 euros, le coût d'accès représente déjà 10 % avant toute conversion et avant les frais de la carte. Sur un retrait de 250 euros, le même montant fixe pèse 2 %, mais transporter plus d'espèces augmente d'autres risques.
Regrouper les retraits réduit l'effet d'un frais fixe, pas celui d'une marge proportionnelle. Le montant doit rester cohérent avec le budget, le plafond, la sécurité du lieu et la durée du séjour.
La DCC rémunère une conversion, pas l'accès à la machine
La conversion dynamique de devises propose de débiter immédiatement la devise associée à la carte. Le porteur connaît alors le montant dans une monnaie familière, mais accepte le taux et la marge de l'opérateur ou de son prestataire. Refuser cette conversion conserve la monnaie locale et laisse la banque, le réseau ou un solde multi-devises effectuer le change.
Notre guide euros ou devise locale détaille le calcul. Pour l'automate indépendant, la règle essentielle tient en une phrase : refuser la DCC ne supprime pas le frais d'accès, et accepter la DCC ne garantit pas l'absence de frais bancaires supplémentaires.
Dans sa publication du 29 juin 2026 consacrée à la Tchéquie, Euronet annonce pour ses propres majorations DCC une fourchette d'environ 3,5 % à 14,95 %. La même page reproduit pourtant un tableau de tests d'avril 2026 affichant 15,00 % pour Euronet. Ces deux indications portent sur des relevés et des périodes distincts ; la page ne suffit pas à les ramener à un tarif unique. Elles viennent d'une publication de l'opérateur, concernent un marché précis et ne constituent ni un tarif mondial ni une garantie pour un prochain retrait. La marge affichée doit donc être lue à chaque opération.
Choisir la devise locale ne rend pas le retrait gratuit
Lorsque la devise locale est conservée, la conversion passe généralement par le réseau de carte et l'émetteur. Une carte peut appliquer un taux proche de celui du réseau sans commission supplémentaire, tandis qu'une autre ajoute un montant fixe, un pourcentage ou un minimum. Les conditions peuvent aussi changer selon le forfait, le nombre de retraits, le pays ou le jour.
Les cartes multi-devises rendent ce choix plus visible, mais ne l'automatisent pas toujours. Nos analyses de Wise et de Revolut montrent pourquoi il faut vérifier solde disponible, quotas et grille au moment du voyage.
Une même carte peut donc produire trois résultats différents : retrait local sans conversion et sans frais d'émetteur, retrait local avec commission bancaire, ou DCC acceptée avec une marge connue immédiatement. Le meilleur choix dépend du total, pas de la réputation générale d'une marque.
Un automate indépendant n'est pas automatiquement le plus cher
Des banques peuvent elles aussi appliquer une DCC, un frais aux non-clients ou un taux peu compétitif. À l'inverse, un opérateur indépendant peut être inclus dans un accord de réseau, proposer un retrait sans surcharge pour certaines cartes ou fournir le seul accès disponible dans une zone donnée. La comparaison doit porter sur l'opération affichée, pas sur une règle absolue.
Euronet défend publiquement l'idée que ses frais financent un réseau équilibré et la disponibilité du cash. Cette affirmation décrit la position de l'entreprise. Elle ne permet pas de conclure que chaque prix est avantageux. Le client doit pouvoir annuler et comparer ; l'opérateur doit rendre le coût lisible ; la concurrence locale décide ensuite si une alternative existe à proximité.
L'utilité géographique mérite aussi d'être distinguée de la densité touristique. En France, la Banque de France indiquait qu'à fin 2024, 98,8 % de la population se trouvait à moins de quinze minutes en voiture d'un site équipé d'un distributeur, et 99,9 % si les points privatifs chez les commerçants étaient inclus. Les besoins ne sont donc pas identiques dans une commune rurale, une grande ville et un terminal international.
Ce que le cadre européen impose réellement
Le droit européen ne fixe pas un prix unique du retrait ni un plafond général de conversion. Il impose surtout de l'information. Le règlement 2021/1230 exige, pour les conversions entrant dans son champ, que la majoration totale soit exprimée en pourcentage par rapport au dernier taux de référence disponible de la Banque centrale européenne, avant l'opération.
L'écran doit également présenter le montant dans la devise de retrait et celui dans la devise du compte, puis informer de la possibilité de conserver la monnaie locale. Cette transparence facilite la comparaison, mais un prix clairement affiché peut rester élevé. L'obligation d'informer ne vaut pas approbation du niveau de frais.
Your Europe rappelle qu'une banque ne doit pas facturer davantage un retrait transfrontalier en euros qu'une opération nationale équivalente en euros. Cette égalité vise la tarification de la banque pour l'opération comparable ; elle ne transforme pas tout automate tiers en service gratuit et ne neutralise pas nécessairement le frais direct de son opérateur.
Au 8 octobre 2026, EUR-Lex classe encore les procédures du futur règlement sur les services de paiement PSR (2023/0210) et de la directive PSD3 (2023/0209) comme en cours. Une proposition ou un accord politique ne constitue pas une règle déjà applicable. Il faudra distinguer l'adoption formelle, la publication du texte final et son calendrier d'application avant d'attribuer de nouvelles obligations à ces réformes.
La méthode de comparaison en dix étapes devant l'écran
- Repérez le nom de l'opérateur et l'identifiant de la machine.
- Vérifiez la monnaie réellement distribuée et son code ISO.
- Lisez le frais d'accès avant de confirmer.
- Identifiez si ce frais est fixe, proportionnel ou combiné.
- Refusez toute conversion choisie à votre place.
- Comparez la marge DCC avec les frais connus de votre carte.
- Pour conserver la devise locale, choisissez l'option sans conversion.
- Contrôlez le total et le nombre de billets avant la validation finale.
- Conservez le ticket ou photographiez les informations sans montrer votre code.
- Vérifiez la notification bancaire avant de quitter les lieux.
Si l'écran est confus, le bouton d'annulation reste une décision économique valable. Chercher une autre machine prend du temps ; confirmer une opération mal comprise peut coûter davantage. N'acceptez pas un montant uniquement parce que le distributeur est déjà proche.
Billets non remis ou montant incomplet : commencer par la banque émettrice
Si le compte est débité sans remise de billets, notez immédiatement date, heure, adresse, identifiant de l'automate, montant demandé et message affiché. Vérifiez que les billets n'ont pas été rétractés après un délai et ne répétez pas plusieurs retraits sans contrôler l'application bancaire.
La page d'assistance Euronet demande au porteur de contacter l'émetteur de la carte pour ouvrir la contestation. La banque transmet ensuite la demande par les circuits du réseau à l'opérateur, qui peut rapprocher les journaux de la machine, le comptage et le montant effectivement distribué. Cette procédure ne doit pas être confondue avec une simple réclamation sur un taux accepté.
Conservez le reçu, même s'il indique une opération incomplète, et prenez une photo du numéro de la machine. Ne photographiez ni code PIN, ni numéro complet de carte, ni écran d'une autre personne.
Carte avalée ou automate suspect : la priorité devient la sécurité
Inspectez le lecteur, le clavier et la façade avant d'insérer la carte. Un élément ajouté, un clavier qui bouge, une caméra inhabituelle, un message d'erreur ou une personne qui propose spontanément son aide justifient d'abandonner la machine. Couvrez le clavier et refusez toute assistance d'un inconnu.
Si un automate isolé conserve la carte, contactez immédiatement l'émetteur et faites opposition lorsque la récupération sûre n'est pas possible. Service-Public.fr rappelle qu'une agence ne peut pas toujours ouvrir la machine, même lorsqu'elle se trouve à proximité. Un numéro imprimé sur un autocollant douteux ne doit pas remplacer le numéro officiel de la banque.
Un retrait légitime peut aussi être refusé par l'émetteur, le plafond ou un contrôle antifraude. Ne donnez jamais le code à un prétendu technicien pour débloquer l'opération.
Contester un frais ou une conversion demande des preuves différentes
Pour un frais d'accès annoncé puis accepté, une contestation ne garantit pas un remboursement : il faut démontrer une information absente, trompeuse, différente du reçu ou une anomalie de traitement. Pour une DCC sélectionnée sans consentement, conservez l'écran si possible, le ticket avec les deux devises, le relevé et le détail de la somme demandée.
Écrivez à l'opérateur pour obtenir l'explication de sa ligne et à la banque pour contester l'opération selon sa nature. Le formulaire officiel Euronet permet d'identifier la machine et le problème ; l'émetteur reste l'interlocuteur opérationnel pour un débit sans cash. Pour une banque française, une réclamation écrite puis le médiateur compétent peuvent être mobilisés selon les conditions et délais applicables.
Évitez les formulations vagues du type « retrait trop cher ». Indiquez plutôt : frais non affiché, devise locale demandée mais DCC appliquée, montant débité différent, billets non délivrés, double opération ou carte retenue. Une chronologie précise aide davantage qu'une estimation faite après le voyage.
La stratégie Euronet montre que l'avenir du cash sera davantage externalisé
Euronet ne mise pas uniquement sur la multiplication de machines portant son nom. Le groupe développe l'ATM-as-a-Service pour les banques, acquiert ou gère des parcs existants, fournit le logiciel Ren, ajoute l'acquisition commerçant et traite des paiements qui n'ont parfois plus rien de physique. L'automate devient un point d'entrée dans une infrastructure plus large.
Cette évolution répond à une tension durable : les banques réduisent certaines agences et rationalisent leurs automates, tandis que consommateurs, touristes et commerces ont encore besoin d'espèces. L'opérateur spécialisé peut mutualiser technologie, cash, maintenance et conformité sur plusieurs enseignes. En échange, la tarification et la gouvernance deviennent moins intuitives pour le porteur.
Le vrai enjeu de marque n'est donc pas seulement le nombre de distributeurs. Il réside dans la capacité à rendre l'opérateur, le prix, la devise, le recours et la responsabilité compréhensibles en quelques secondes. Une machine pratique mais opaque dégrade la confiance ; une machine payante mais lisible permet au moins un choix réel.
Ce qu'il faut retenir
- Un distributeur indépendant remet des espèces sans tenir le compte du porteur.
- Euronet combine automates propres, gestion pour des banques, traitement, acquisition et logiciels.
- Interchange, frais d'accès, DCC et frais de la banque rémunèrent des acteurs différents.
- Refuser la DCC ne supprime pas le frais fixe de l'opérateur.
- Choisir la devise locale laisse généralement la conversion à la carte ou au solde multi-devises.
- Un automate indépendant n'est pas automatiquement le plus cher ; l'écran et la carte doivent être comparés.
- Dans le champ européen, la marge DCC doit être exprimée face au taux de référence de la BCE avant l'opération.
- En cas de billets non remis, documentez la machine et ouvrez la contestation auprès de l'émetteur.
Sources et pages officielles
- SEC : rapport annuel 2025 d'Euronet Worldwide
- Euronet : résultats du deuxième trimestre 2026, publiés le 30 juillet
- Euronet : rapport annuel 2025
- Datos Insights : économie des automates, rapport de novembre 2025 sponsorisé par Euronet
- Euronet : infrastructures de paiement, réseaux ATM et ATM-as-a-Service
- Euronet ATMs : explication des frais d'accès et de la DCC
- Euronet ATMs : comparaison publiée en Tchéquie le 29 juin 2026
- Euronet ATMs : modèle d'implantation chez les commerçants
- Commission européenne : application des règles transfrontalières aux retraits ATM
- EUR-Lex : règlement 2021/1230 et transparence des conversions
- EUR-Lex : procédure PSD3 2023/0209, statut consulté le 8 octobre 2026
- EUR-Lex : procédure PSR 2023/0210, statut consulté le 8 octobre 2026
- Your Europe : frais de retraits et conversions dans l'Union européenne
- Banque de France : accès du public aux espèces à fin 2024
- Banque de France : retraits et paiements en devises étrangères
- Banque de France : sécurité des moyens de paiement et retraits
- Service-Public.fr : carte bancaire avalée par un distributeur
- Euronet : assistance et contestation d'une opération ATM
Questions fréquentes
Euronet est-il une banque ?
Euronet Worldwide est un groupe d'infrastructures et de services de paiement. Il exploite notamment des distributeurs, mais ne tient pas nécessairement le compte bancaire utilisé pour le retrait.
Un distributeur Euronet facture-t-il toujours des frais ?
Pas nécessairement dans toutes les situations. Le pays, la carte, les accords de réseau, le frais d'accès et la conversion varient. L'écran doit être lu avant chaque confirmation.
Quelle différence entre frais d'accès et DCC ?
Le frais d'accès rémunère le service de retrait de l'opérateur. La DCC rémunère une conversion vers la devise de la carte. Les deux peuvent être proposés sur la même opération.
Faut-il toujours retirer dans la devise locale ?
Conserver la devise locale évite la marge DCC, mais la banque peut encore appliquer son taux et ses frais. Comparez la marge affichée avec la tarification réelle de la carte.
Que faire si le distributeur ne remet pas les billets ?
Notez l'identifiant, le lieu, l'heure et le montant, conservez le reçu, vérifiez le compte puis contactez l'émetteur de la carte pour ouvrir la contestation.
Peut-on annuler si les frais semblent trop élevés ?
Oui, tant que l'opération n'est pas confirmée. Utilisez le bouton d'annulation et cherchez une alternative si le coût ou la devise ne sont pas suffisamment clairs.