En bref. À l'étranger, un terminal, un distributeur ou un site peut proposer de payer dans la devise de votre compte, souvent l'euro, plutôt que dans la devise du commerçant. Cette conversion immédiate s'appelle la conversion dynamique de devises, ou DCC. Elle rend le montant final lisible tout de suite, mais son taux et sa marge peuvent être moins intéressants que la conversion réalisée ensuite par votre banque ou le réseau de carte.
Le bon réflexe n'est pas de choisir mécaniquement le bouton qui affiche des euros. Il faut comparer deux chaînes de coût : d'un côté le montant DCC garanti à l'écran ; de l'autre le montant en devise locale, le taux appliqué à la carte et les éventuels frais de l'émetteur. Dans beaucoup de situations, conserver la devise locale évite la marge du prestataire DCC, sans rendre pour autant le paiement gratuit.
Euros ou devise locale : identifier d'abord qui effectue la conversion
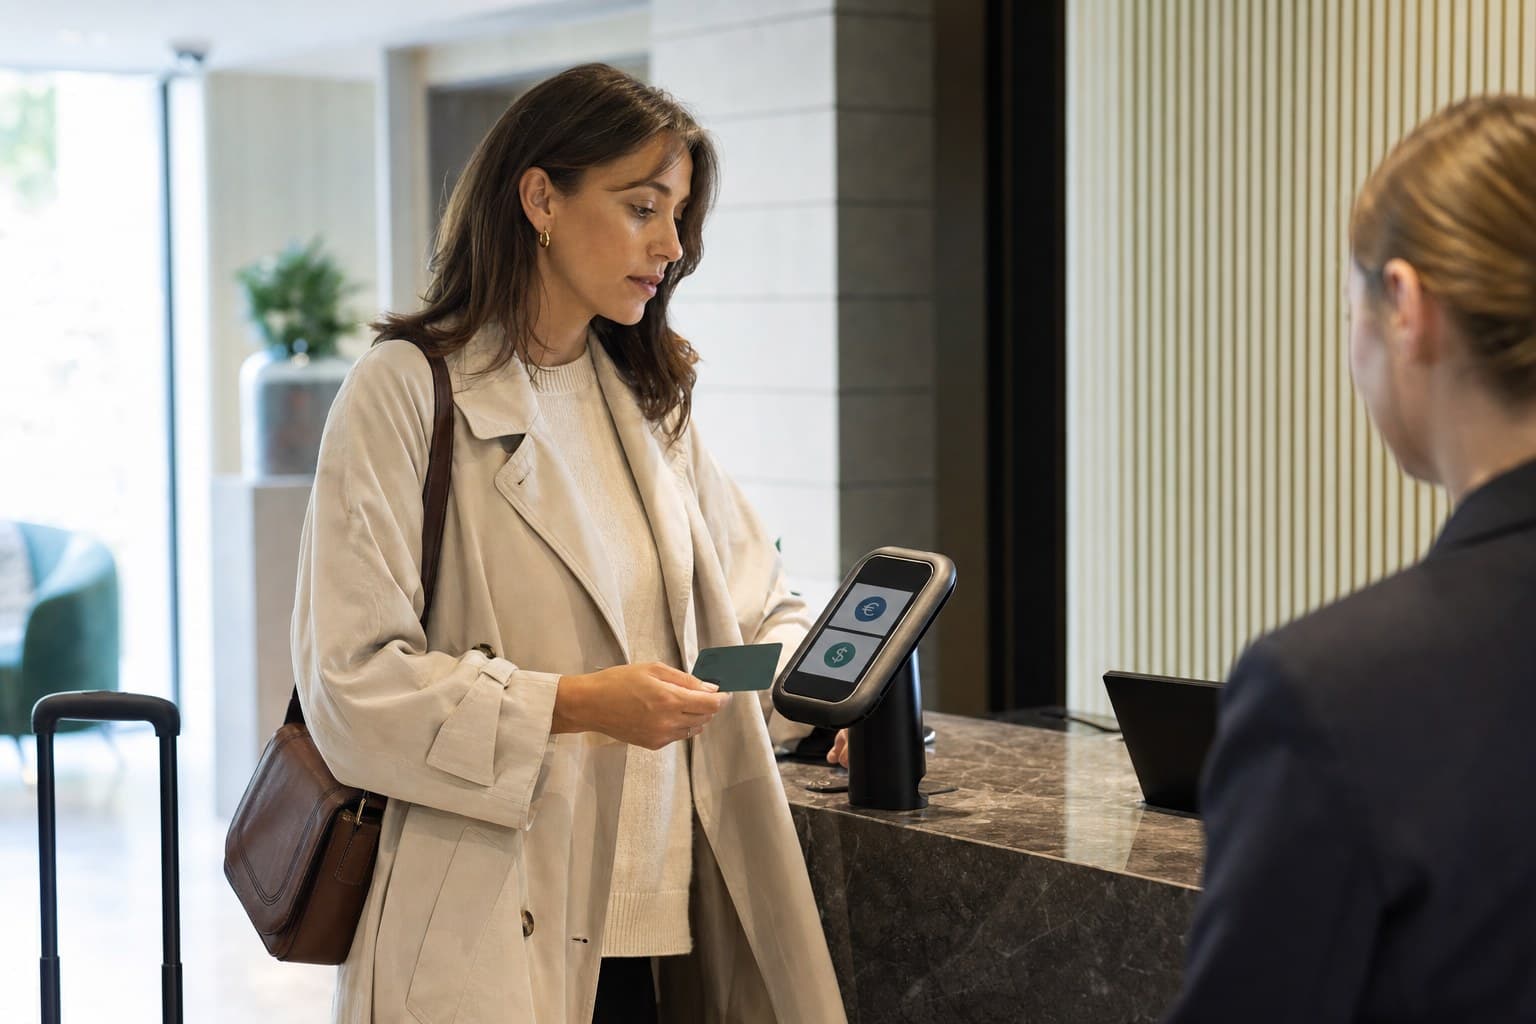
Imaginez un paiement dans un hôtel polonais facturé en zlotys avec une carte rattachée à un compte en euros. Si vous choisissez les euros sur le terminal, le commerçant, sa banque ou un prestataire spécialisé convertit le montant avant l'autorisation : c'est la DCC. Votre compte reçoit alors une opération déjà libellée en euros.
Si vous choisissez les zlotys, le montant reste dans la devise du commerçant. La conversion intervient dans la chaîne de votre carte, selon les règles du réseau et de votre établissement. Une carte multi-devises peut aussi débiter directement un solde en zlotys si elle en détient un et si son mécanisme de sélection le permet.
Le logo Visa ou Mastercard ne désigne pas nécessairement l'auteur du taux DCC. Le guide Mastercard précise d'ailleurs que la DCC n'est pas un service Mastercard : elle est fournie par l'acquéreur, le commerçant ou l'opérateur du distributeur. Le réseau fixe néanmoins des exigences de présentation et de consentement.
Deux chaînes de coût qui ne doivent pas être confondues
| Choix au paiement | Qui convertit ? | Ce qu'il faut contrôler | Incertitude principale |
|---|---|---|---|
| Devise de la carte avec DCC | Commerçant, acquéreur ou prestataire DCC | Montant converti, taux, marge, frais et choix réellement consenti | Le montant est connu, mais la marge peut être élevée |
| Devise locale | Émetteur et chaîne du réseau de carte, ou solde multi-devises | Taux du réseau ou du service, commission fixe, pourcentage et date de conversion | Le montant exact en euros peut être constaté à l'autorisation ou au traitement |
La DCC vend surtout de la certitude et de la lisibilité immédiate. Payer en devise locale laisse votre prestataire habituel convertir. Le second choix est souvent plus compétitif, mais il faut connaître la tarification de la carte. Une banque peut appliquer un pourcentage, un minimum, une commission fixe ou une combinaison selon le paiement, le retrait, la devise et le pays.
Cette distinction rejoint notre méthode sur les frais cachés et le drip pricing : une option pratique n'est comparable que lorsque son prix total apparaît avant la validation.
Le calcul utile : comparer les deux montants toutes commissions comprises
Pour la DCC, relevez le montant proposé dans la devise du compte. Pour la devise locale, estimez la contre-valeur avec le calculateur du réseau ou de la carte, puis ajoutez les frais annoncés par l'émetteur. La référence de la Banque centrale européenne aide à mesurer une marge, mais ce n'est pas nécessairement le taux commercial qui sera débité.
| Exemple hypothétique | Calcul | Total en euros |
|---|---|---|
| Référence de comparaison | Valeur locale équivalente à 250 euros | 250,00 € |
| DCC avec marge de 5 % | 250 × 1,05 | 262,50 € |
| Devise locale avec frais de carte de 1,5 % | 250 × 1,015 | 253,75 € |
| Écart dans cet exemple | 262,50 - 253,75 | 8,75 € |
Cet exemple ne prédit aucun tarif réel. Une DCC à faible marge peut battre une carte très chère en devises ; une carte sans commission de change peut rendre l'écart beaucoup plus important. Comparez le pourcentage affiché au terminal à celui de votre propre carte, puis tenez compte d'un éventuel montant fixe.
Dans l'Union européenne, la marge doit être exprimée face au taux de référence de la BCE
L'article 4 du règlement européen 2021/1230 impose, pour les opérations entrant dans son champ, d'exprimer les frais totaux de conversion sous la forme d'une marge en pourcentage par rapport au dernier taux de référence disponible de la BCE. Cette information doit être communiquée avant l'initiation du paiement.
Le prestataire de conversion au terminal ou au distributeur doit aussi présenter le montant dans la devise du commerçant et le montant dans la devise du compte, informer de la possibilité de payer dans la devise utilisée par le commerçant et remettre les informations sur un support durable après l'opération. La présentation doit être gratuite, neutre et compréhensible.
Ce cadre européen ne doit pas être projeté sans nuance sur le monde entier. Pour ces obligations de conversion, son champ couvre les paiements nationaux et transfrontaliers au sein de l'Union libellés en euros ou dans une monnaie nationale d'un État membre. Pour un achat en dollars, en bahts ou en yens hors de l'Union, les règles locales et les standards du réseau de carte prennent une place centrale.
Le terminal doit montrer plus qu'un simple bouton en euros
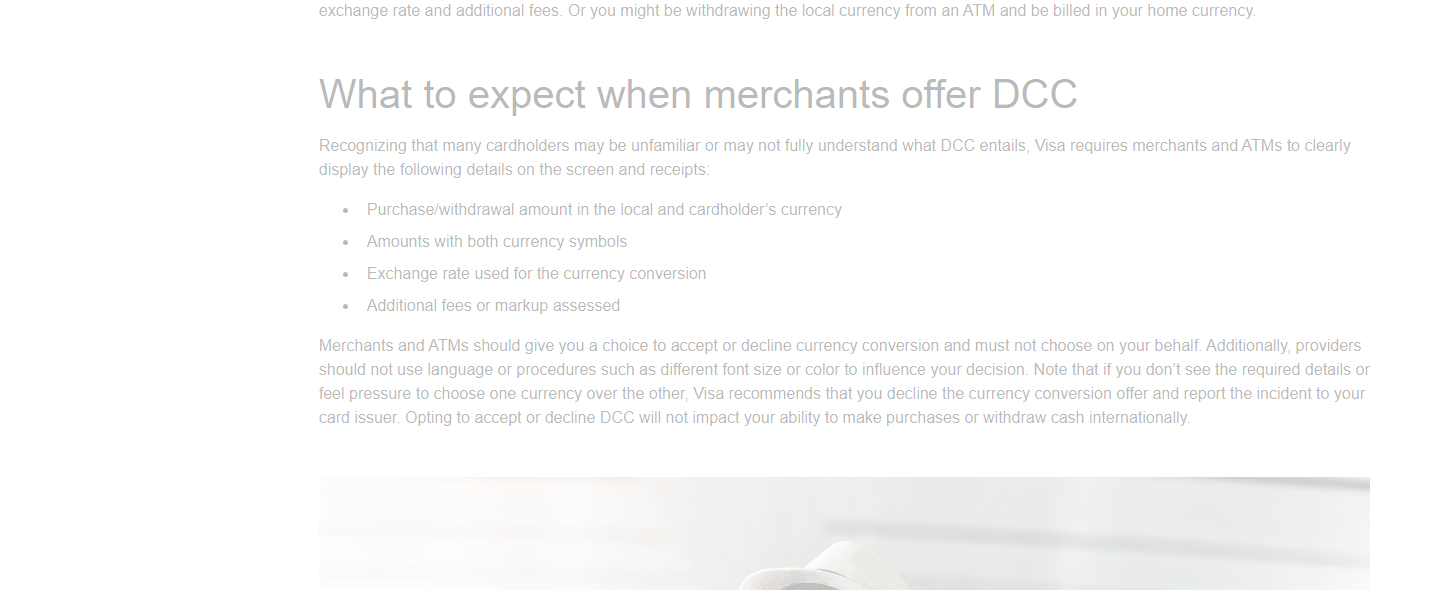
Avant de choisir la DCC, vous devez pouvoir identifier le montant local, le montant converti, le taux utilisé et les frais ou la marge. Visa indique également que le commerçant ou le distributeur ne doit pas sélectionner la conversion à la place du porteur ni influencer le choix par la couleur, la taille ou une formulation orientée.
Mastercard exige de présenter les deux options avec une importance comparable. Son guide proscrit notamment la présélection de la DCC, les codes rouge et vert qui poussent vers un bouton, les formules laissant croire que l'autre option provoquera nécessairement des frais inattendus et la sélection en l'absence du porteur.
Si l'écran affiche seulement « montant garanti » ou « continuer avec conversion » sans comparaison claire, ne validez pas par réflexe. Demandez à conserver la devise locale ou annulez l'étape avant l'autorisation. Refuser la DCC ne doit pas empêcher le paiement international lui-même.
Choisir la devise locale est un bon réflexe, pas une promesse universelle
Lorsque la marge DCC est supérieure aux frais réels de la carte, la devise locale coûte moins cher. C'est le cas que visent la plupart des conseils grand public. Mais une carte facturant un montant fixe élevé et un pourcentage important peut réduire l'avantage ; certaines cartes professionnelles ou anciennes grilles sont particulièrement peu adaptées aux petits paiements répétés.
La méthode correcte consiste donc à connaître avant le voyage : la commission sur paiement en devise, la commission sur retrait, le taux ou réseau de référence, les éventuelles limites mensuelles d'un forfait et les majorations liées à une date ou à un type d'opération. La Banque de France rappelle que les paiements et retraits en devises peuvent être facturés selon la convention de compte.
Pour un achat important, faites une simulation dans l'application bancaire ou avec le convertisseur officiel du réseau. Pour un petit montant, évitez de surinterpréter quelques centimes liés aux horaires de marché ou à l'arrondi. La comparaison porte sur la marge et les frais, pas sur la ressemblance avec un taux trouvé dans un moteur de recherche.
Au comptoir, regarder le code de devise avant de poser la carte
Demandez le montant dans la monnaie du pays ou dans la devise normale du contrat. En Pologne, cherchez PLN ; au Royaume-Uni, GBP ; en Suisse, CHF ; aux États-Unis, USD. Un montant en EUR présenté à un porteur français dans ces pays correspond souvent à une conversion proposée, même lorsque le mot DCC n'apparaît pas.
Gardez la main sur le terminal. Ne laissez pas un employé confirmer l'écran avant de vous le montrer. Après validation, vérifiez le code devise sur le ticket ou dans la notification bancaire. Si le montant local reste dû sur la facture d'hôtel ou de restaurant mais que le ticket carte est en euros, conservez les deux documents.
Cette vérification est utile dans les parcours où plusieurs frais s'empilent. Notre guide sur le prix total d'un hôtel ou d'une location montre comment séparer nuitées, taxes, ménage et dépôt ; la devise choisie constitue une couche supplémentaire, pas un remplacement de ce calcul.
Au distributeur, séparer la DCC des frais fixes de retrait
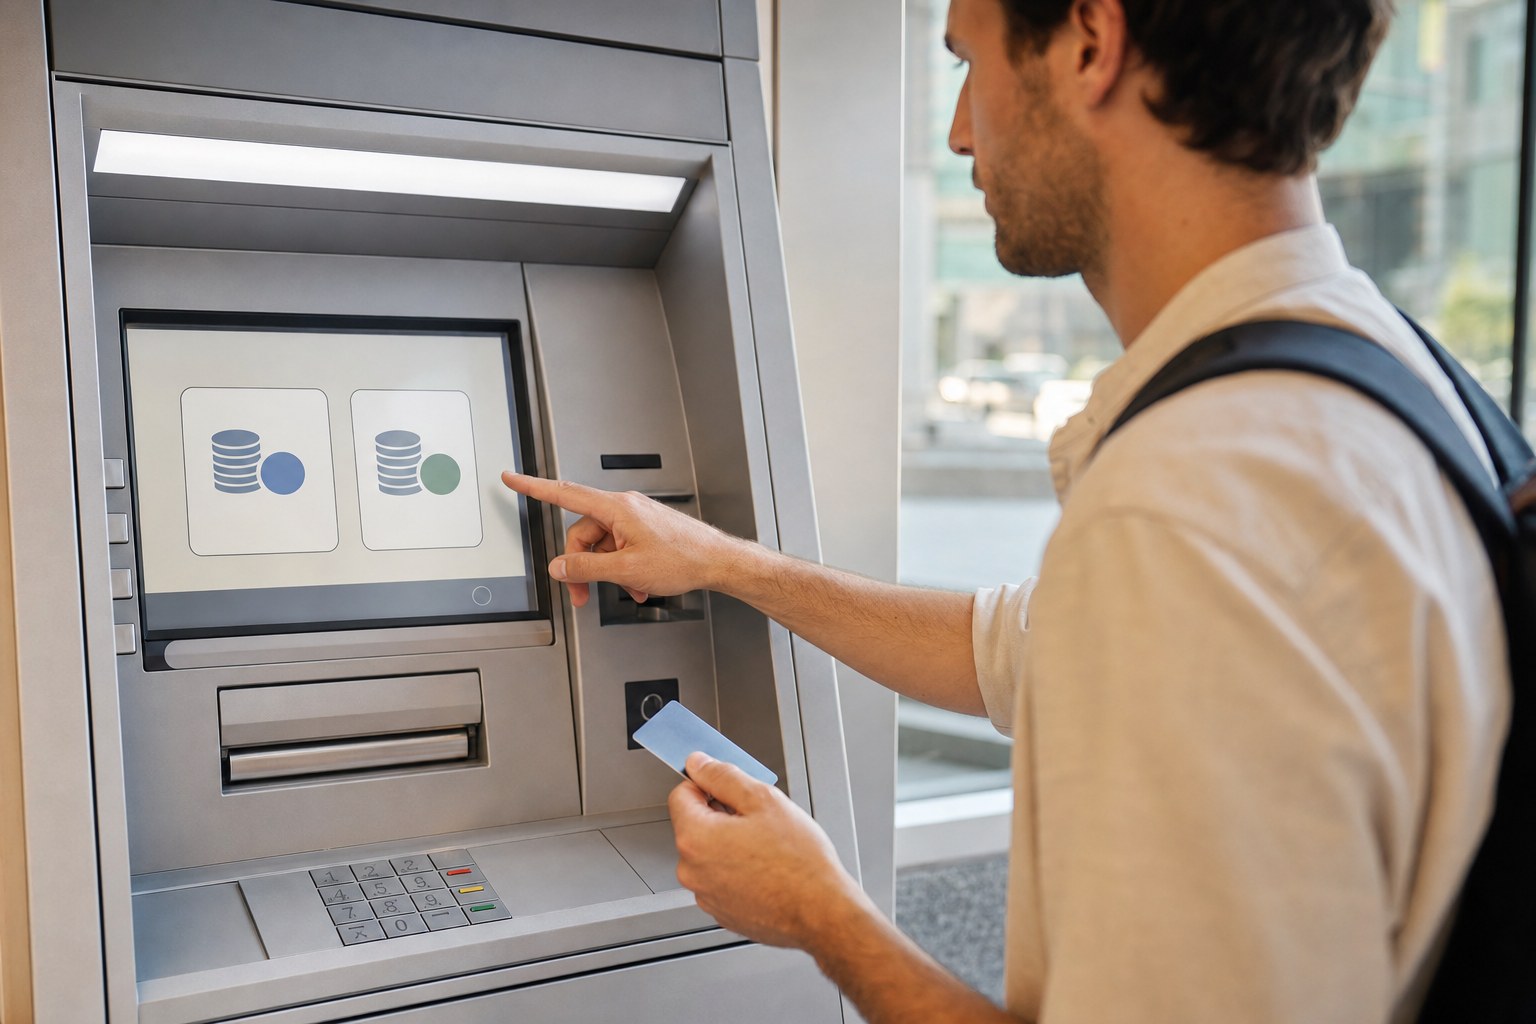
Un distributeur peut facturer son propre frais d'accès, proposer une conversion et laisser votre banque appliquer des frais de retrait. Ces trois éléments sont distincts. Refuser la conversion ne supprime pas le coût du retrait : la surcharge de l'opérateur et la commission de votre carte peuvent rester dues.
Sur l'écran, recherchez les options du type « avec conversion » et « sans conversion », puis vérifiez le code de la monnaie réellement retirée. Si vous retirez des livres au Royaume-Uni avec un compte en euros, choisir GBP conserve la devise locale. Le distributeur peut afficher ensuite un frais fixe : il faut décider séparément si vous acceptez ce coût ou si vous cherchez une autre machine.
Le portail français de l'économie conseille de vérifier les plafonds et frais de paiement ou de retrait avant le départ. Regrouper les retraits peut réduire l'effet d'une commission fixe, mais augmente la quantité d'espèces transportée. Le bon montant équilibre coût, sécurité et besoin réel.
En ligne, la monnaie d'affichage n'est pas toujours la monnaie débitée
La monnaie d'affichage n'est pas toujours la monnaie débitée. Un site de voyage ou une place de marché peut afficher les prix en euros pour faciliter la navigation tout en facturant dans une autre devise, ou proposer sa propre conversion au dernier écran. Relisez le code ISO près du bouton de paiement et la phrase indiquant qui fournit le taux. Le symbole seul peut être ambigu, notamment pour le dollar.
Vérifiez aussi le rôle du portefeuille numérique ou de l'intermédiaire de paiement. Il peut proposer de convertir lui-même ou de laisser la carte le faire. Cette situation ressemble à la DCC par son résultat, mais les conditions et le prestataire peuvent différer. Ne cumulez pas sans le comprendre une conversion de la plateforme et un compte bancaire qui reconvertit ensuite.
Pour un billet ou un hébergement, gardez le même code de devise pendant toute la comparaison. Nos guides sur le prix réel d'un billet d'avion et la location d'hébergement permettent déjà de reconstituer le panier ; ajoutez une ligne « devise, taux et frais de carte » avant de classer les offres.
Les frais de la banque et le taux du réseau restent à vérifier
Le paiement en devise locale peut faire intervenir un taux Visa, Mastercard ou propre à l'émetteur, puis une commission bancaire. Les convertisseurs officiels donnent une indication, pas une garantie universelle : Mastercard précise que la banque peut utiliser un autre taux ou ajouter des frais, et que la date d'autorisation ou de traitement peut compter.
Une carte annoncée « sans frais à l'étranger » doit être lue dans ses conditions : devises et pays couverts, quotas, retraits, retraits au-delà d'un seuil, week-end, carte physique ou virtuelle, opération commerciale ou transfert. Sans frais ne signifie pas nécessairement au taux BCE exact, car le taux du réseau reste un taux de conversion distinct de la référence informative de la banque centrale.
La page officielle de la BCE publie des taux de référence pour plusieurs devises les jours ouvrés, généralement vers 16 heures. Ces taux servent de repère de transparence et de comparaison. La BCE déconseille de les considérer comme des taux destinés à exécuter directement une transaction.
Carte multi-devises : débiter le bon solde sans accepter la DCC
Une carte multi-devises peut conserver un solde dans la monnaie locale et le débiter sans nouvelle conversion. Si ce solde est insuffisant, le service applique ses règles de conversion ou de repli. Il faut connaître l'ordre de débit, les devises réellement détenues et les conditions qui varient selon le forfait.
Une carte multi-devises ne corrige pas une DCC déjà acceptée. Dans ce scénario, choisir la devise de la carte peut empêcher le service multi-devises de débiter le solde local et imposer le taux du commerçant. Nos analyses de Wise et de la gestion multi-devises et de Revolut comme plateforme financière détaillent leurs positionnements, mais leurs grilles doivent être vérifiées au moment du voyage.
Ne détenez pas une devise uniquement pour éviter un écran DCC sans calculer le coût d'achat, de revente et l'exposition au change. Pour un voyage ponctuel, la simplicité peut valoir davantage qu'un compte supplémentaire. Pour des dépenses régulières, la différence de taux et de frais devient plus significative.
Hôtels, locations et pourboires créent des cas particuliers
Une préautorisation d'hôtel ou de location de voiture n'est pas toujours le débit final. Demandez dans quelle devise le dépôt est bloqué, le paiement est capturé et un éventuel remboursement sera traité. Une conversion sur la garantie peut compliquer la lecture entre montant bloqué, montant réellement encaissé et différence liée au change.
Pour une location de voiture, conservez réservation, contrat, ticket du terminal et facture finale. Le prix de base, la franchise et le dépôt répondent à des logiques différentes ; la DCC ne doit pas les fusionner dans un montant impossible à rapprocher.
Dans les pays où le pourboire est ajouté après présentation de la carte, vérifiez si la conversion porte sur le total final. Pour un remboursement, demandez la même devise que l'opération d'origine et gardez la preuve. Mastercard prévoit que le remboursement d'une transaction DCC soit traité dans la devise de l'opération initiale, mais un remboursement partiel ou une mauvaise saisie peut nécessiter une réclamation.
Conversion sélectionnée sans accord : documenter avant de contester
Une DCC non sollicitée n'est pas la même chose qu'un paiement frauduleux dont vous niez l'achat. Vous pouvez avoir autorisé le montant du bien tout en contestant le choix de conversion. Décrivez précisément le problème : devise locale demandée, option précochée, écran non présenté, choix effectué par l'employé ou montant différent du ticket.
Conservez facture en devise locale, ticket carte, reçu du distributeur, capture du terminal si elle peut être prise sans gêner ni montrer de code, notification et relevé bancaire. Notez date, heure, lieu et réponse du professionnel. Visa recommande de refuser l'offre lorsque les informations manquent ou que le choix est orienté, puis de signaler l'incident à l'émetteur.
N'annulez pas ou ne répétez pas plusieurs fois l'opération sans vérifier son statut. Une tentative peut avoir été autorisée même si le ticket n'est pas sorti. Contrôlez l'application bancaire et demandez au commerçant la preuve d'annulation avant de recommencer.
Réclamation : commerçant, banque et médiateur n'ont pas le même rôle
Demandez d'abord au commerçant ou à l'opérateur du distributeur de corriger ou d'expliquer la conversion. En parallèle, contactez l'émetteur de la carte si la devise choisie n'a pas été respectée, si le montant diffère ou si vous voulez connaître une procédure de contestation du réseau. Un remboursement automatique n'est pas garanti pour un simple désaccord sur un taux accepté.
Pour un litige avec une banque française, adressez une réclamation écrite au service compétent avec les pièces. L'ACPR recommande de formaliser la réclamation sur un support durable ; un particulier peut ensuite saisir gratuitement le médiateur désigné lorsque les conditions d'accès sont réunies. Les délais applicables dépendent de la nature du litige : ceux d'un service de paiement ne doivent pas être confondus avec les délais généraux de réclamation.
Pour un commerçant établi dans un autre pays de l'Union, le Centre Européen des Consommateurs peut orienter une réclamation transfrontalière. En France, SignalConso peut servir à signaler une présentation commerciale trompeuse. Ces démarches ne remplacent pas la contestation bancaire lorsqu'elle est nécessaire.
Commerçants et opérateurs : un choix neutre protège aussi la relation client
Une entreprise qui propose la DCC doit distinguer prix du bien, conversion et éventuels autres frais. Le terminal ne doit pas donner l'impression que le paiement en devise locale est risqué, indisponible ou forcément plus cher. Le reçu doit permettre de rapprocher le montant local et le montant converti.
Les équipes doivent savoir annuler une sélection erronée avant capture, expliquer le rôle du prestataire, conserver la preuve du consentement et traiter un remboursement dans la bonne devise. Les parcours d'hôtel, de location, de borne autonome et de commerce en ligne méritent des tests séparés.
Au 5 octobre 2026, les fiches du Parlement européen, actualisées le 20 septembre, classent encore la directive PSD3 et le règlement sur les services de paiement PSR comme proches de l'adoption formelle. L'accord politique du 27 novembre 2025 et l'approbation du compromis en commission le 5 mai 2026 ne valent pas entrée en application. Les deux fiches indiquent qu'une adoption formelle par le Parlement et le Conseil reste nécessaire. Aucune date d'application n'est établie dans ces fiches : leurs dispositions futures ne doivent pas être présentées comme des règles déjà applicables.
Checklist en douze étapes avant de confirmer
- Repérez la devise normale du commerçant, du contrat ou du distributeur.
- Vérifiez le code ISO affiché, pas seulement le symbole.
- Identifiez si le terminal propose la devise de votre compte.
- Relevez le montant local et le montant converti.
- Contrôlez le taux, la marge DCC et tout frais fixe.
- Comparez avec la commission de paiement ou retrait de votre carte.
- Séparez au distributeur frais d'accès, DCC et frais de la banque.
- Choisissez consciemment, sans laisser un tiers valider l'écran.
- Gardez le ticket indiquant les deux devises ou le choix effectué.
- Vérifiez la notification bancaire avant de quitter les lieux.
- Pour une préautorisation, demandez la devise du débit final.
- En cas d'écart, écrivez rapidement au professionnel et à l'émetteur.
Avant le départ, enregistrez dans votre téléphone la tarification de la carte, ses plafonds et les contacts d'assistance. Cette préparation prend quelques minutes et évite de décider sous pression devant un terminal dans une langue étrangère.
Ce qu'il faut retenir
- Payer en euros à l'étranger peut correspondre à une DCC fournie par le commerçant ou le distributeur.
- La devise locale laisse généralement la conversion à la carte, à la banque ou au solde multi-devises.
- Comparez marge DCC, taux de la carte, commission fixe et pourcentage.
- Dans le champ européen, le pourcentage de marge face au taux BCE doit être affiché avant le paiement.
- Au distributeur, les frais fixes et la conversion sont deux décisions distinctes.
- Un bouton en euros ne doit pas être présélectionné ni présenté comme la seule option sûre.
- Gardez facture, ticket, code devise, notification et relevé en cas de contestation.
- La devise locale est un bon réflexe fréquent, mais le calcul dépend toujours de la carte utilisée.
Sources et outils officiels
- EUR-Lex : règlement européen 2021/1230 sur les paiements transfrontaliers et la transparence des conversions
- Your Europe : paiements électroniques et conversion dynamique de devises
- Visa : comprendre la conversion dynamique de devises
- Mastercard : guide des exigences de présentation et de consentement DCC
- Visa : calculateur indicatif de taux de change
- Mastercard : convertisseur indicatif de devises et frais de banque
- Banque centrale européenne : taux de change de référence de l'euro
- Banque de France : paiements, retraits et devises étrangères
- Économie.gouv.fr : préparer ses moyens de paiement avant un voyage
- ACPR : que faire en cas de litige avec sa banque
- Parlement européen : directive PSD3, fiche du 20 septembre 2026
- Parlement européen : règlement PSR, état d'avancement et dernière édition disponible
Questions fréquentes
Qu'est-ce que la conversion dynamique de devises ou DCC ?
La DCC convertit un paiement ou un retrait dans la devise du compte avant son autorisation. Le taux est fourni par le commerçant, son prestataire ou l'opérateur du distributeur, plutôt que par la chaîne habituelle de la carte.
Faut-il toujours choisir la devise locale ?
C'est souvent le choix le moins coûteux, car il évite la marge DCC. Il faut néanmoins comparer avec les frais réels de la carte : une commission fixe et un pourcentage élevés peuvent réduire ou inverser l'avantage.
La banque peut-elle facturer des frais même si la DCC est acceptée ?
Oui, selon la convention de compte et la qualification de l'opération. Le montant a déjà été converti, mais certains établissements peuvent encore appliquer des frais liés à une transaction internationale ou à un retrait.
Que choisir sur un distributeur : avec ou sans conversion ?
Pour conserver la devise locale, choisissez généralement l'option sans conversion. Vérifiez ensuite séparément le frais fixe du distributeur et les frais de retrait prévus par votre banque.
Que faire si le commerçant a choisi les euros sans demander ?
Conservez facture, ticket et relevé, demandez une correction au commerçant et contactez l'émetteur de la carte. Décrivez que l'achat était autorisé mais que la conversion ou la devise ne l'était pas.
La DCC existe-t-elle aussi pour les achats en ligne ?
Oui, un site ou un intermédiaire peut proposer de convertir le paiement dans la devise du client. Vérifiez le code devise du dernier écran, le prestataire qui convertit et les frais avant de confirmer.