En bref. Un commerçant peut rembourser exactement le montant payé dans sa devise sans que le crédit reçu en euros soit identique au débit initial. Le remboursement est généralement une nouvelle opération, traitée à une autre date, avec un taux de change qui peut avoir évolué. Les frais prélevés lors de l'achat ne sont pas non plus tous annulés automatiquement.
Avant de réclamer, il faut distinguer trois situations : une autorisation provisoire qui disparaît, un remboursement réellement émis après comptabilisation de l'achat et une contestation parce que le commerçant n'a pas exécuté ce qu'il devait. Ces parcours peuvent se ressembler dans une application bancaire, mais ils ne suivent ni les mêmes délais ni les mêmes preuves.
Le bon dossier réunit le reçu initial, la confirmation du remboursement, les deux devises, les deux dates, le montant finalement comptabilisé et, si le crédit tarde, une référence de suivi. Comparer seulement deux nombres en euros masque souvent l'étape où l'écart s'est créé.
Une annulation d'autorisation n'est pas un remboursement comptabilisé
Quand un achat est encore en attente, le commerçant peut annuler l'autorisation ou ne jamais la présenter. La somme réservée est alors libérée : aucune écriture de crédit distincte n'est nécessaire. Selon l'application, l'opération disparaît, passe à zéro ou reste visible quelque temps avec un statut annulé.
Si l'achat a déjà été comptabilisé, le commerçant crée normalement un remboursement. Le débit reste dans l'historique et une nouvelle écriture positive apparaît. Ce crédit voyage à son tour entre le commerçant, l'acquéreur, le réseau de carte et la banque émettrice.
| Situation | Ce qui se passe | Ce que le client voit |
|---|---|---|
| Autorisation annulée | Le débit n'est pas présenté ou fait l'objet d'une annulation technique. | Le montant en attente disparaît ou le plafond se libère. |
| Remboursement après débit | Une opération de crédit est émise après l'achat comptabilisé. | Le débit reste et un crédit séparé apparaît. |
| Remboursement partiel | Le commerçant recrédite une fraction du prix. | Un crédit inférieur au débit, parfois converti séparément. |
| Litige | Le client demande à sa banque d'examiner une inexécution ou une opération non autorisée. | Une procédure distincte, avec justificatifs et délais. |
Cette distinction est particulièrement importante pour un hôtel, un loueur ou une station-service. Une garantie peut être une simple empreinte, tandis que le prix final devient une autre écriture. Notre guide sur les taux Visa, Mastercard et les dates de traitement explique pourquoi le montant en attente ne suffit pas à reconstruire le coût final.
Cinq informations permettent de reconstruire l'opération
Le reçu d'achat et l'avoir doivent être lus dans leur devise d'origine. Ajoutez ensuite la devise du compte, les dates de traitement et les frais de l'émetteur. Ces cinq éléments suffisent souvent à expliquer un écart.
- le montant et la devise de l'achat chez le commerçant ;
- le montant et la devise annoncés sur la confirmation de remboursement ;
- la date de comptabilisation du débit initial ;
- la date de conversion ou de comptabilisation du crédit ;
- les commissions, minimums et marges prévus par le contrat de la carte.
Un taux de marché trouvé sur un moteur de recherche ne remplace pas ces données. Le réseau, la banque ou le portefeuille multidevises peut utiliser une autre date, une autre convention de cotation ou un mécanisme contractuel particulier.
La même somme locale peut produire deux montants différents en euros
Imaginons un achat fictif de 1 000 unités de devise étrangère. Lors du débit, cette somme est convertie en 920 euros. Trois semaines plus tard, le commerçant rembourse bien 1 000 unités, mais la conversion du crédit donne 895 euros. Le client retrouve toute la somme locale et perd pourtant 25 euros en valeur de compte.
| Étape | Montant dans la devise du commerçant | Résultat fictif en euros |
|---|---|---|
| Achat | 1 000 unités | -920 euros |
| Remboursement ultérieur | 1 000 unités | +895 euros |
| Écart de compte | 0 unité manquante | -25 euros |
Les chiffres sont uniquement pédagogiques et ne représentent aucun taux réel. Si la monnaie évolue dans l'autre sens, le crédit peut aussi dépasser le débit initial. Un écart positif ou négatif n'est donc pas, à lui seul, la preuve d'un mauvais remboursement.
Un remboursement partiel ajoute un calcul et parfois un arrondi
Le commerçant peut rembourser un article sur plusieurs, retirer des frais de retour prévus ou accorder un geste commercial. Il faut d'abord vérifier la fraction remboursée dans la devise de vente. Une fois cette base comprise, seulement alors peut-on mesurer l'effet du change.
Supposons qu'un achat de 300 unités ait coûté 276 euros et qu'un article représentant 100 unités soit retourné. Le crédit ne sera pas nécessairement égal à 92 euros, même si 100 représente exactement un tiers de 300. La conversion du jour, les arrondis et les règles tarifaires peuvent conduire à un autre montant.
Si l'avoir ne précise ni la devise ni la méthode de calcul, demandez un document corrigé. Une formule comme « remboursement de 100 » sans unité monétaire est insuffisante pour rapprocher l'opération.
Une DCC doit être relue dans la devise réellement choisie
La conversion dynamique de devises, ou DCC, permet au commerçant ou à son prestataire de convertir immédiatement le prix dans la devise du client. Le reçu initial peut donc être en euros alors que le prix affiché en rayon était en zlotys, en dollars ou dans une autre monnaie.
Pour un remboursement DCC, la devise de l'opération d'origine devient le repère central. Le guide Mastercard consacré à la DCC prévoit que le remboursement soit traité dans cette même devise. Les règles Visa encadrent également la façon dont le crédit et les éventuelles différences de change sont gérés dans le réseau. Il s'agit de règles de réseau examinées par l'émetteur, pas d'une promesse universelle selon laquelle le client récupérera toujours exactement le débit en euros.
Commencez par comparer le ticket carte et l'avoir. Si l'achat a été facturé en euros par DCC mais que l'avoir est émis en devise locale, ou inversement, signalez cette incohérence au commerçant. Notre guide euros ou devise locale détaille les informations qui doivent être visibles avant de choisir la conversion.
Les frais de l'achat ne disparaissent pas tous avec le crédit
Trois familles de coûts peuvent coexister : la marge de conversion, la commission de paiement en devise et un éventuel frais fixe. Le commerçant ne contrôle pas nécessairement les frais facturés par la banque du client. Le remboursement du prix de vente ne déclenche donc pas toujours leur restitution.
L'émetteur peut rembourser certains frais, les recalculer, ou les conserver selon le contrat et la cause de l'annulation. Une commission initiale peut rester visible alors que le crédit utilise un taux différent. Il faut demander à la banque quelle ligne correspond au change et quelle ligne correspond à un frais contractuel.
Dans le cadre légal d'une rétractation applicable, le professionnel rembourse les sommes dues selon le Code de la consommation. Cela ne transforme pas automatiquement un coût de conversion facturé par un prestataire financier tiers en dette du commerçant. En cas de préjudice important, exposez séparément le prix non remboursé, les frais de retour, la différence de change et les commissions bancaires.
Hôtels et locations mêlent dépôt, capture et libération de garantie
Un hôtel peut réserver une somme à l'arrivée, débiter le prix final au départ et libérer le solde ensuite. Un loueur peut encaisser la location, bloquer un dépôt de garantie et rembourser un service annulé sur trois opérations différentes. Chacune peut avoir sa propre date et sa propre devise.
Avant de conclure qu'un dépôt a été mal remboursé, identifiez s'il a été réellement débité. Notre guide pour comparer une location de voiture sépare prix, assurance, franchise et garantie ; celui sur le prix total d'un hébergement aide à retrouver taxes, dépôt et frais annexes.
Demandez une facture finale indiquant le montant encaissé et une preuve de libération ou de remboursement du dépôt. Si l'empreinte reste bloquée après le délai annoncé, contactez l'émetteur avec ces documents plutôt que d'attendre une écriture de crédit qui n'existera peut-être jamais.
Une détaxe peut ajouter une seconde conversion au remboursement
Le remboursement de TVA touristique n'est pas le remboursement d'un achat retourné. L'opérateur calcule une somme après frais de service, puis la verse selon le moyen et la devise choisis. Une conversion peut intervenir entre le montant de taxe théorique, le remboursement annoncé et le crédit reçu.
Il faut donc rapprocher le bordereau de détaxe, le statut douanier, le montant net annoncé et le crédit. Notre analyse de Planet et Global Blue distingue remboursement de TVA, frais de service, avance conditionnelle et DCC.
Un compte multidevises peut recevoir la monnaie d'origine
Si la carte est rattachée à plusieurs soldes, un remboursement peut être porté dans la devise de l'achat plutôt que reconverti immédiatement. Le résultat dépend de l'offre, du solde encore ouvert et de la façon dont l'émetteur associe le crédit à l'opération initiale.
Un utilisateur peut ainsi voir 100 dollars recrédités sans mouvement immédiat sur son solde en euros. La différence de change n'apparaîtra que s'il reconvertit ensuite ces dollars. Les fonctionnements de Revolut et de Wise montrent pourquoi il faut vérifier le solde destinataire, les limites de conversion et les conditions en vigueur plutôt que supposer un comportement identique.
Une carte remplacée ou expirée ne condamne pas forcément le remboursement
Un crédit est normalement rattaché à la transaction et au compte sous-jacent, pas seulement au morceau de plastique. Plusieurs émetteurs expliquent qu'un remboursement peut encore parvenir après expiration, remplacement ou désactivation de la carte, tant que le compte correspondant reste ouvert et que le rapprochement est possible.
Ce fonctionnement varie selon l'établissement, le réseau, le portefeuille mobile et l'état du compte. Si la banque a clôturé la relation, elle peut retourner le crédit au commerçant ou demander un traitement manuel. Contactez-la avant d'exiger du marchand un second paiement vers une autre carte.
Ne communiquez jamais un numéro complet, un cryptogramme ou un code reçu par SMS pour « débloquer » un remboursement. La Banque de France rappelle qu'une carte ne sert à recevoir un remboursement que lorsqu'il est lié à un achat antérieur effectué avec cette même carte auprès du même commerçant.
Le délai annoncé par le commerçant n'est pas le délai bancaire complet
Le marchand peut confirmer immédiatement son instruction, alors que le crédit n'apparaît que plusieurs jours plus tard. Le prestataire acquéreur doit traiter le remboursement, le réseau le transmettre et l'émetteur le rapprocher du compte. Les week-ends, contrôles et circuits internationaux allongent parfois ce parcours.
Les pages d'aide des émetteurs donnent des repères différents et propres à leurs produits. Wise annonce généralement cinq à dix jours ouvrables pour un remboursement par carte. Revolut et N26 publient d'autres fenêtres et statuts. Ces indications aident à décider quand relancer, mais le délai de votre banque et la date figurant sur l'avoir restent les références opérationnelles.
Regardez aussi si le crédit est rapproché du débit initial, placé à sa date d'origine ou affiché dans une rubrique distincte. Une recherche limitée aux opérations du jour peut le manquer.
ARN, STAN ou RRN permettent à la banque de suivre le crédit
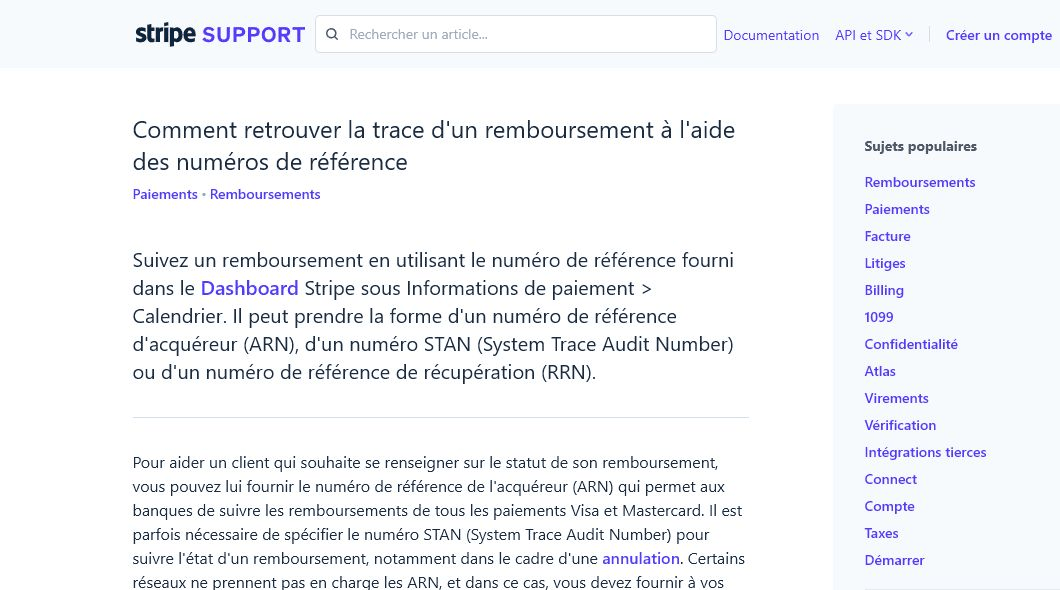
Quand le commerçant affirme avoir remboursé mais que la banque ne trouve rien, demandez une référence de suivi. Un prestataire peut fournir un ARN, un STAN ou un RRN selon le réseau et le type d'opération. Une seule référence exploitable suffit généralement pour lancer la recherche.
L'ARN identifie le parcours d'une transaction de carte dans les réseaux compatibles. Le STAN est un numéro de traçage plus court utilisé dans certains cas, notamment pour des annulations. Le RRN est une autre référence de récupération. Le client ne fabrique pas ces codes : il les demande au marchand ou au prestataire, puis les transmet à sa banque.
Remboursement, chargeback et opération non autorisée sont trois dossiers différents
Un remboursement commerçant est volontaire ou résulte de ses obligations contractuelles et légales. Une rétrofacturation, ou chargeback, est une procédure du réseau de carte demandée par l'intermédiaire de la banque. La DGCCRF rappelle que ce service est contractuel : ses motifs, preuves et délais dépendent du réseau et du contrat.
Une opération non autorisée relève encore d'un autre régime. Si vous n'avez jamais réalisé l'achat, signalez-le immédiatement à l'émetteur, faites opposition si nécessaire et suivez sa procédure de fraude. Ne présentez pas comme non autorisé un achat reconnu dont vous contestez seulement la livraison, la devise ou le montant du remboursement.
| Problème | Premier interlocuteur | Preuve principale |
|---|---|---|
| Avoir émis, crédit absent | Commerçant puis banque avec référence | Confirmation et ARN, STAN ou RRN |
| Montant ou devise incorrects | Commerçant, puis émetteur si nécessaire | Ticket initial, avoir et calcul |
| Service non fourni | Commerçant, médiateur ou procédure contractuelle | Commande, échanges et preuve d'inexécution |
| Achat jamais autorisé | Banque émettrice sans attendre | Signalement de fraude et historique du compte |
Le droit de rétractation ne couvre pas tous les achats de voyage
Lorsqu'un droit de rétractation s'applique à un contrat conclu à distance, le Code de la consommation prévoit en principe un remboursement dans les quatorze jours à compter de l'information du professionnel. Pour un bien, celui-ci peut attendre sa récupération ou la preuve d'expédition. Le même moyen de paiement doit être utilisé, sauf accord exprès du consommateur et absence de frais pour lui.
Ce droit connaît des exceptions. Les billets d'avion ou de train, l'hébergement, la location de voiture, la restauration et les loisirs fournis à une date déterminée ne bénéficient pas automatiquement du délai de quatorze jours. Les conditions d'annulation du contrat, une garantie commerciale ou une assurance peuvent néanmoins prévoir un remboursement.
Ne mélangez donc pas le délai bancaire d'un crédit déjà émis avec le débat sur votre droit à être remboursé. Le premier concerne l'acheminement de l'argent ; le second concerne l'obligation du professionnel.
Un dossier utile tient sur une chronologie d'une page
Présentez les faits dans l'ordre. Indiquez l'achat, la demande d'annulation, l'accord du commerçant, la date de l'avoir et les relances. Joignez uniquement les documents qui prouvent chaque étape.
- commande ou contrat avec prix et devise ;
- ticket du terminal ou reçu en ligne ;
- écriture bancaire comptabilisée, pas seulement la notification ;
- politique d'annulation applicable au moment de l'achat ;
- confirmation du commerçant avec montant, devise et date ;
- référence ARN, STAN ou RRN si elle existe ;
- calcul séparant somme locale, taux et frais ;
- copies des réclamations et réponses reçues.
Masquez le numéro complet de carte, le cryptogramme, les codes d'authentification et toute donnée inutile avant d'envoyer des captures. Les quatre derniers chiffres suffisent généralement à identifier le moyen de paiement dans un échange avec le commerçant.
Le symptôme visible indique le premier contrôle à faire
| Symptôme | Cause possible | Contrôle prioritaire |
|---|---|---|
| Le débit en attente disparaît sans crédit | Autorisation annulée | Vérifier le solde et le plafond disponibles |
| Le crédit en euros est inférieur | Nouveau taux ou frais non restitué | Comparer les deux montants dans la devise d'origine |
| Le crédit est dans une autre devise | Solde multidevises ou erreur de traitement | Identifier le solde destinataire et lire l'avoir |
| Aucun crédit après le délai annoncé | Retard, rejet ou mauvais rapprochement | Demander l'ARN, le STAN ou le RRN |
| Le dépôt d'hôtel reste bloqué | Préautorisation non libérée | Demander la preuve de libération, pas un avoir |
| Le marchand réclame les données complètes de carte | Tentative de fraude ou procédure dangereuse | Interrompre l'échange et contacter la banque |
Une promesse de remboursement peut cacher une fraude
Les messages annonçant un remboursement d'impôt, d'énergie, de colis ou de téléphone cherchent souvent à récupérer les données de carte et un code d'authentification. Un vrai crédit lié à un achat antérieur n'exige pas de valider une nouvelle opération de paiement.
Ouvrez l'application ou le site officiel sans utiliser le lien reçu. Appelez l'organisme avec un numéro déjà connu. Si un écran demande le cryptogramme, un code SMS, une validation 3-D Secure ou un virement de test pour « recevoir » l'argent, arrêtez la procédure.
Si des données ont été communiquées, contactez immédiatement l'émetteur, bloquez la carte si nécessaire et surveillez les opérations. La rapidité compte davantage que la poursuite de la conversation avec l'expéditeur.
La checklist avant de clôturer le dossier
- attendre la comptabilisation ou confirmer qu'il s'agit seulement d'une empreinte ;
- vérifier montant et devise sur l'achat puis sur l'avoir ;
- identifier la date de chaque conversion ;
- séparer prix remboursé, différence de change et frais bancaires ;
- contrôler le solde destinataire si le compte est multidevises ;
- demander une référence de suivi après le délai du prestataire ;
- réclamer par écrit auprès du bon interlocuteur ;
- n'utiliser chargeback ou procédure de fraude que pour le motif exact.
Ce qu'il faut retenir
- Une autorisation libérée n'apparaît pas forcément comme un remboursement.
- Un remboursement comptabilisé est une nouvelle opération qui peut utiliser une autre date de change.
- La même somme locale peut donner un crédit en euros inférieur ou supérieur au débit.
- Un remboursement partiel et une DCC exigent de vérifier la devise de l'avoir.
- Les frais facturés par la banque lors de l'achat ne sont pas tous annulés automatiquement.
- Une carte remplacée peut encore recevoir le crédit si le compte reste ouvert, selon l'émetteur.
- Un ARN, un STAN ou un RRN aide la banque à retrouver un remboursement absent.
- Remboursement commerçant, chargeback et opération non autorisée suivent des procédures différentes.
- Il ne faut jamais saisir des données complètes de carte ou un code pour recevoir un remboursement.
Sources et pages officielles
- Banque de France : carte de paiement, sécurité et réclamations
- Banque de France : recevoir un remboursement sur une carte
- ACPR et Banque de France : opérations non autorisées et litiges commerçants
- Visa : règles publiques du réseau, édition d'avril 2026
- Mastercard : guide DCC et remboursement dans la devise d'origine
- Mastercard : règles de traitement des transactions et remboursements
- DGCCRF : définition et caractère contractuel du chargeback
- DGCCRF : procédure de rétrofacturation
- Centre Européen des Consommateurs France : demander un chargeback
- Légifrance : article L221-24 du Code de la consommation
- Your Europe : rétractation, retours et exceptions
- Stripe : suivre un remboursement avec ARN, STAN ou RRN
- Wise : délai et traitement des remboursements par carte
- Revolut : statut et délai d'un remboursement
- N26 : retrouver un remboursement par carte
Questions fréquentes
Pourquoi mon remboursement en dollars est-il inférieur en euros ?
Le commerçant peut avoir remboursé la même somme en dollars à une autre date. Si le taux de change a évolué ou si certains frais ne sont pas restitués, le crédit en euros diffère du débit initial. Comparez d'abord les deux montants en dollars.
Une annulation doit-elle apparaître comme un crédit ?
Pas toujours. Si l'achat était encore en attente, le commerçant peut annuler l'autorisation. La somme réservée est alors libérée et l'opération peut simplement disparaître, sans nouvelle écriture positive.
Combien de temps attendre avant de réclamer ?
Suivez d'abord le délai annoncé par le commerçant et votre émetteur. Les repères varient selon les établissements et les circuits. Une fois ce délai dépassé, demandez au marchand une référence ARN, STAN ou RRN et transmettez-la à la banque.
Le remboursement arrive-t-il sur une carte expirée ?
Souvent oui si le compte sous-jacent reste ouvert et que l'émetteur peut rapprocher le crédit de l'achat. Le fonctionnement dépend toutefois de la banque et de l'état du compte. Contactez l'émetteur avant de demander un autre moyen au commerçant.
La banque doit-elle rendre les frais de change de l'achat ?
Pas automatiquement. Le prix remboursé, le taux du crédit et les commissions de la carte sont des éléments distincts. Consultez le contrat et demandez à l'émetteur d'expliquer chaque ligne avant de chiffrer votre réclamation.
Puis-je demander un chargeback si le remboursement tarde ?
Le chargeback est une procédure contractuelle soumise à des motifs, preuves et délais. Commencez par obtenir la confirmation du remboursement et sa référence de suivi. Si le commerçant n'exécute pas son engagement, demandez à votre banque quelle procédure correspond exactement au dossier.