En bref. Une carte perdue ou volée à l'étranger crée deux problèmes différents : empêcher immédiatement son utilisation et conserver de quoi payer jusqu'au retour. La priorité est de contacter l'établissement qui a émis la carte, de conserver la preuve de l'opposition et de vérifier les dernières opérations. Une carte ou des espèces d'urgence peuvent parfois être organisées par Visa ou Mastercard, mais uniquement avec l'accord de la banque et selon les services attachés à la carte.
Ce guide suit le parcours d'un titulaire d'une carte française. Il explique la différence entre gel temporaire et opposition définitive, les rôles respectifs de la banque, du réseau et du consulat, les règles de remboursement d'une fraude et les solutions de secours réalistes. Les numéros, délais et garanties peuvent évoluer : le contrat de la carte et les pages officielles de l'émetteur restent les références au moment de l'incident.
Les dix premières minutes servent à limiter les dégâts
Commencez par vérifier rapidement les endroits plausibles : poche, portefeuille, coffre, réception, dernier commerce ou distributeur. Cette recherche doit rester courte. Si un vol est possible, si une opération inconnue apparaît ou si la carte reste introuvable, n'attendez pas la fin de la journée pour agir.
| Moment | Action prioritaire | Preuve à conserver |
|---|---|---|
| Immédiatement | Ouvrir l'application bancaire par un réseau sûr et contrôler les dernières opérations. | Heure, montant et commerçant des paiements reconnus ou contestés. |
| Carte peut-être égarée | Utiliser le gel temporaire seulement si l'émetteur le propose et si aucun vol ni fraude n'est suspecté. | Capture de l'état de la carte sans données sensibles. |
| Perte ou vol confirmé | Faire opposition auprès de l'émetteur ou de l'entité qu'il désigne. | Numéro d'enregistrement, date, heure et canal utilisé. |
| Opération inconnue | La signaler séparément à la banque ; l'opposition ne constitue pas à elle seule une contestation détaillée. | Relevé, notification, reçu et échange écrit avec la banque. |
| Plus aucun moyen de payer | Demander les options d'urgence et activer le moyen de secours séparé. | Conditions, frais, plafond, lieu et délai annoncés. |
Évitez le Wi-Fi public pour accéder à la banque si une connexion mobile ou un réseau privé fiable est disponible. Ne confiez pas le téléphone déverrouillé à un tiers et ne dictez jamais un code d'authentification reçu par SMS ou dans l'application.
Geler une carte n'est pas faire opposition
De nombreuses applications permettent de suspendre temporairement une carte. Ce bouton est utile lorsque la carte est probablement dans une chambre ou un sac fermé : il peut interrompre les nouvelles autorisations tout en laissant la possibilité de la réactiver si elle est retrouvée. Ce gel est une fonction contractuelle propre à l'émetteur, pas l'opposition légale définitive.
Le Code monétaire et financier impose d'informer sans tarder le prestataire dès que l'utilisateur connaît la perte, le vol, le détournement ou l'utilisation non autorisée de l'instrument. Service-Public.fr et la Banque de France rappellent qu'une opposition est irréversible : une carte retrouvée ensuite ne doit plus être utilisée.
Le gel ne doit donc pas prolonger indéfiniment l'hésitation. Si la carte a quitté votre contrôle dans un lieu public, si le portefeuille a été volé ou si une transaction suspecte apparaît, passez à l'opposition. Notre guide sur le choix entre carte, espèces, distributeur et bureau de change à l'étranger montre pourquoi une solution de secours séparée compte autant que le prix du paiement.
La banque émettrice reste le premier interlocuteur
Le logo Visa ou Mastercard décrit le réseau utilisé, mais la carte est émise et administrée par une banque ou un établissement de paiement. Cet émetteur décide du blocage du compte carte, de la réémission, des plafonds, des frais et de l'autorisation d'une avance d'espèces. Commencez donc par le numéro d'urgence indiqué dans le contrat, l'application ou l'espace client officiel.
À défaut, le serveur interbancaire français d'opposition est annoncé au 0 892 705 705, vingt-quatre heures sur vingt-quatre et sept jours sur sept. Il s'agit d'un numéro surtaxé et certaines banques ne lui sont pas reliées ; depuis l'étranger, son accessibilité dépend aussi de l'opérateur. Il ne remplace pas le numéro international fourni par votre banque.
Les réseaux proposent leurs propres centres d'assistance. Visa fournit des numéros par pays et le +1 303 967 1096 pour un appel en PCV, à organiser par l'opérateur local si le numéro gratuit ne fonctionne pas. Son document international avertit que des frais peuvent subsister depuis un mobile ou un hôtel. Mastercard France indique le 0 800 90 1387 ; sa FAQ donne le +1 636 722 7111 depuis l'extérieur des États-Unis. Relevez toujours les coordonnées officielles au moment de l'appel et vérifiez l'accessibilité et le coût auprès de votre opérateur.
Préparez les informations utiles sans exposer la carte
L'interlocuteur doit identifier le compte et la carte concernée. Il peut demander le nom, l'adresse, la banque émettrice, la destination, les derniers paiements, les quatre derniers chiffres ou d'autres éléments de vérification. Visa et Mastercard peuvent ensuite joindre l'émetteur. Une demande de dépannage peut aussi nécessiter une adresse stable, un numéro joignable et une pièce d'identité.
Ne conservez pas une photographie complète recto-verso de la carte dans la galerie du téléphone ou dans un courriel. Le numéro, la date et surtout le cryptogramme augmenteraient le risque si le téléphone ou la messagerie était compromis. Avant le départ, notez plutôt le nom de l'émetteur, son numéro international, les quatre derniers chiffres et le chemin d'accès à l'espace client, séparément de la carte.
Demandez et notez pendant l'appel :
- le numéro d'enregistrement de l'opposition ;
- les opérations encore en cours d'autorisation ou de comptabilisation ;
- le délai et l'adresse d'une éventuelle carte d'urgence ;
- la possibilité d'obtenir des espèces, leur montant, leurs frais et le mode de retrait ;
- le sort des dépôts de garantie, paiements récurrents et remboursements attendus ;
- la procédure écrite pour contester chaque opération non autorisée.
Visa et Mastercard peuvent coordonner un remplacement d'urgence
Visa annonce une assistance continue et indique pouvoir travailler avec l'établissement financier pour expédier une carte de remplacement, généralement dans les vingt-quatre à soixante-douze heures ou dans un délai d'un à trois jours ouvrés pour une carte d'urgence. Ce délai reste une indication de service : le pays, la disponibilité, la vérification d'identité et surtout l'accord de l'émetteur peuvent le modifier.
La FAQ actuelle de Mastercard présente le remplacement d'urgence comme un service organisé en coopération avec l'établissement émetteur. Elle distingue ce remplacement de l'avance d'espèces, sans annoncer une restriction universelle de la carte aux seuls paiements. Ne présumez donc ni la possibilité ni l'interdiction d'un retrait avec une carte de dépannage : faites confirmer par l'émetteur les usages autorisés, les plafonds, les frais et la solution prévue pour obtenir des espèces.
| Solution | Ce qu'elle peut résoudre | Dépendances à vérifier |
|---|---|---|
| Nouvelle carte classique | Remplacement durable envoyé à l'adresse habituelle ou selon le parcours de la banque. | Délai postal, activation, adresse et tarif de réémission. |
| Carte de dépannage | Paiements pendant le voyage dans les limites définies. | Accord de l'émetteur, pays, livraison, durée, plafond et retrait éventuel. |
| Espèces d'urgence | Dépenses immédiates lorsque la carte n'est plus disponible. | Approbation de la banque, identité, lieu de remise, montant, change et frais. |
| Carte secondaire | Continuité immédiate sans attendre un service externe. | Carte rangée séparément, plafond, activation internationale et compte approvisionné. |
| Transfert d'un proche | Retrait d'espèces auprès d'un opérateur disponible localement. | Identité, frais, taux, disponibilité, sécurité du code et réglementation locale. |
Une avance d'espèces n'est ni automatique ni gratuite par principe
Visa indique pouvoir organiser la mise à disposition d'espèces à proximité ; Mastercard cite les avances d'urgence parmi les services de Global Service. Ces pages ne promettent pas un montant universel ni l'absence de frais. Le centre contacte l'émetteur, qui vérifie le compte, la limite disponible et l'éligibilité du service.
Avant d'accepter, demandez si l'opération sera traitée comme un retrait, une avance de crédit ou un autre service, dans quelle devise le compte sera débité et quel taux s'appliquera. Une commission fixe, des intérêts sur une carte de crédit, un taux de change ou des frais du point de remise peuvent modifier le coût. Pour un retrait ultérieur, l'analyse des frais des distributeurs indépendants et d'Euronet aide à distinguer les couches de facturation.
Refusez toute conversion en euros non comprise au guichet ou au distributeur. Le mécanisme est détaillé dans notre guide sur le choix entre euros et devise locale. En situation d'urgence, l'objectif est d'obtenir une somme suffisante, pas de multiplier des retraits coûteux ni de transporter inutilement tout le budget restant.
Le téléphone et le portefeuille mobile ne garantissent pas la continuité
Après opposition, le jeton de la carte dans Apple Pay, Google Wallet ou un autre portefeuille peut être suspendu ou supprimé. Certains émetteurs permettent de provisionner rapidement la carte de remplacement dans le portefeuille ; d'autres attendent la carte physique ou une vérification supplémentaire. Ne supposez pas que le téléphone continuera à payer avec le numéro compromis.
Une carte virtuelle ou un second compte peut aider si l'application reste accessible, si le téléphone fonctionne et si le commerçant accepte le paiement mobile. Ce n'est pas une solution universelle : un hôtel, un loueur, un distributeur ou un terminal hors ligne peut exiger une carte physique. L'analyse de Revolut comme compte et carte de voyage rappelle aussi qu'une application centrale crée sa propre dépendance au téléphone, à la connexion et au contrôle de conformité.
Sans dépannage bancaire, un transfert peut fournir une réserve
La fiche « Moyens de paiement » de France Diplomatie indique que le consulat ne peut pas consentir d'avance d'argent ; sa fiche sur le rôle du consulat précise qu'il ne peut pas en faire sans garantie préalable. Ces formulations ne créent pas un droit à un prêt consulaire : demandez au poste ce qu'il peut réellement organiser. Pour recevoir les fonds d'un proche, France Diplomatie cite notamment Western Union et MoneyGram. Comparez les frais, le taux, le plafond et le lieu de retrait, et ne transmettez le numéro de transaction qu'au bénéficiaire prévu.
En dernier recours, un transfert par voie de chancellerie peut être envisagé avec un consulat, avec un délai annoncé pouvant atteindre trois jours ouvrés. Cette procédure n'est donc pas un distributeur automatique consulaire. Le consulat peut surtout orienter vers le moyen approprié et aider à contacter des proches.
Un bureau de change ne transforme pas non plus un compte inaccessible en espèces : il faut déjà détenir une devise ou un moyen de paiement accepté. Si un proche envoie des fonds dans une monnaie différente, comparez la somme nette reçue et l'identité exigée avant de choisir le canal.
Police locale, banque et consulat n'ont pas le même rôle
En cas de vol, signalez les faits aux autorités locales lorsque cela est possible et conservez le procès-verbal ou sa référence. Ce document peut soutenir le dossier auprès de la banque ou de l'assurance, mais la plainte ne remplace jamais l'opposition. Inversement, la banque ne traite pas la perte du passeport ou du permis.
Si les documents d'identité ont disparu avec la carte, France Diplomatie recommande de déclarer un vol à la police locale puis au poste consulaire, ou une perte au poste consulaire selon les règles du pays. Le consulat peut établir certains documents ou organiser un laissez-passer après vérifications. Il ne peut pas annuler une carte bancaire, ordonner son remboursement ou se substituer à l'assurance.
Perceval répond à un autre cas : la Banque de France précise que ce signalement en ligne concerne la fraude lors d'un achat en ligne lorsque la victime possède toujours physiquement sa carte et a déjà fait opposition. Une carte réellement perdue ou volée avec utilisation frauduleuse relève plutôt de la plainte et des démarches indiquées par la banque.
Les opérations frauduleuses doivent être contestées séparément
L'opposition bloque l'instrument pour l'avenir, mais elle n'annule pas automatiquement les écritures déjà autorisées. Listez chaque paiement ou retrait non reconnu, avec sa date, son montant et son libellé, puis utilisez le canal de contestation prévu par l'émetteur. Ne qualifiez pas de fraude un dépôt d'hôtel, une préautorisation de station-service ou un paiement différé sans l'avoir identifié.
En droit français, l'article L. 133-19 limite en principe à 50 euros les pertes supportées avant le signalement lorsqu'une carte perdue ou volée a été utilisée avec les données de sécurité personnalisées. La franchise ne s'applique pas dans plusieurs situations, notamment si la perte ne pouvait être détectée avant le paiement ou si l'opération a été faite sans ces données. Une fraude du titulaire ou une négligence grave peut au contraire lui faire supporter les pertes ; la banque doit établir cette négligence.
Après information de l'émetteur, l'instrument doit être bloqué. Pour une opération non autorisée correctement signalée, l'article L. 133-18 prévoit un remboursement immédiat et au plus tard à la fin du premier jour ouvrable suivant, sauf raisons sérieuses de soupçonner une fraude de l'utilisateur communiquées par écrit à la Banque de France. Un désaccord peut suivre la procédure de réclamation puis le médiateur bancaire.
Hors Union européenne et EEE, le délai peut tomber à 70 jours
Le délai général de signalement d'une opération non autorisée est de treize mois. Depuis 2026, le Code monétaire et financier prévoit toutefois un régime particulier pour les paiements par carte lorsque le prestataire du bénéficiaire est situé hors de l'Union européenne et de l'Espace économique européen : le délai peut être ramené à 70 jours, avec une prolongation contractuelle possible sans dépasser 120 jours.
La Banque de France reprend cette règle dans sa fiche sur la carte de paiement. Le lieu du voyage ne suffit pas toujours à identifier le prestataire du bénéficiaire, et une écriture peut être présentée après le retour. Contrôlez donc les comptes pendant le séjour et dans les semaines suivantes, puis contestez sans attendre. Le délai maximal ne doit jamais devenir une raison de patienter.
Les remboursements commerciaux attendus sur une carte remplacée suivent encore un autre circuit. Ils peuvent souvent être réacheminés par l'émetteur, mais il faut conserver l'avoir du marchand et vérifier l'écriture. Notre guide sur le remboursement en devise étrangère explique les différences de taux, de date et de suivi.
L'urgence attire aussi les faux conseillers
Une personne qui vient de perdre sa carte est plus réceptive à un appel prétendant « sécuriser » le compte. Le numéro affiché peut être usurpé. Un vrai conseiller n'a pas besoin de votre code secret, d'un code reçu par SMS, d'une validation dans l'application ni d'un virement vers un prétendu compte sûr pour enregistrer l'opposition.
Raccrochez et rappelez le numéro obtenu dans l'application, le contrat ou le site officiel saisi manuellement. N'installez aucun outil de prise en main à distance. Ne cliquez pas sur un lien reçu après l'incident sans avoir vérifié son domaine. Une opposition protège la carte ; elle ne protège pas d'une seconde fraude provoquée par la panique.
Le meilleur dépannage se prépare avant le départ
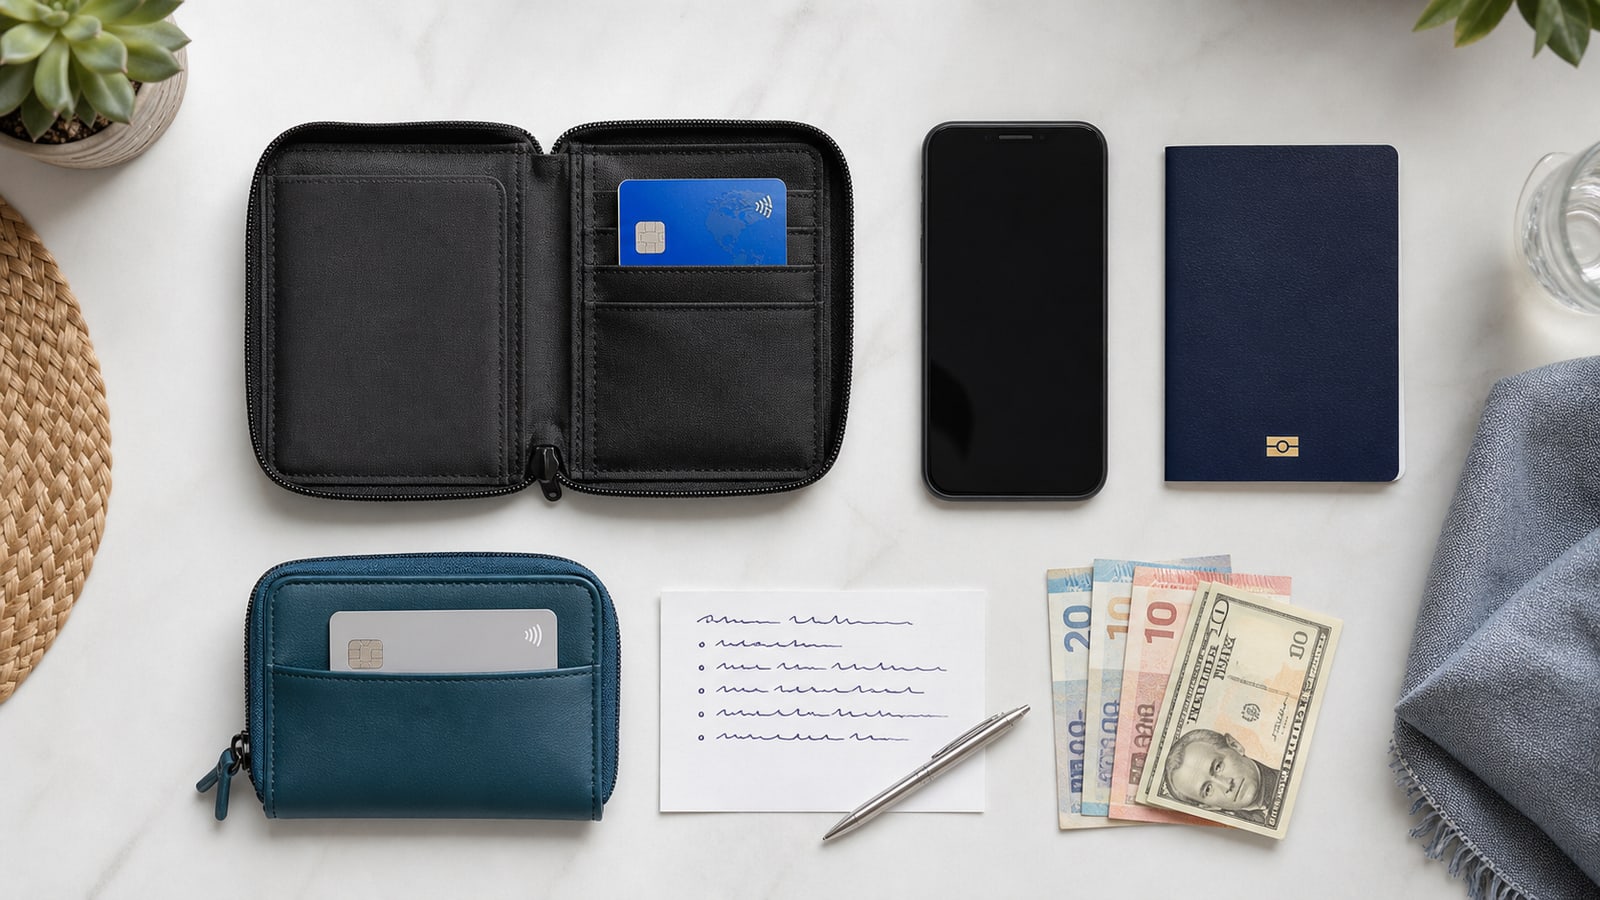
Une carte secondaire rangée dans le même portefeuille que la première ne constitue pas un secours. Placez-la dans un autre bagage sécurisé ou un coffre, avec une petite réserve de liquidités proportionnée à la destination. Vérifiez qu'elle appartient à un compte approvisionné et qu'elle fonctionnera dans le pays.
Testez aussi l'accès au compte sans dépendre d'un seul téléphone : récupération du mot de passe, e-mail sécurisé, SIM ou eSIM, authentification et support. Il ne s'agit pas de contourner les contrôles de la banque, mais de savoir comment prouver son identité si l'appareil principal disparaît avec la carte.
- enregistrer hors ligne les numéros officiels de l'émetteur et de l'assurance ;
- noter uniquement les informations nécessaires, jamais le code secret ni le cryptogramme ;
- répartir carte principale, carte de secours et espèces ;
- vérifier plafonds, pays autorisés, date d'expiration et frais ;
- identifier une adresse où une livraison urgente serait réellement possible ;
- prévenir un proche de confiance du canal à utiliser pour un éventuel transfert ;
- conserver les copies des documents d'identité séparément et de manière sécurisée.
Choisissez la réponse selon l'incident réel
| Situation | Décision raisonnable | Erreur à éviter |
|---|---|---|
| Carte probablement dans la chambre | Gel temporaire court, recherche ciblée, contrôle des opérations. | Laisser la carte gelée plusieurs jours malgré un doute persistant. |
| Portefeuille volé | Opposition immédiate, police locale, activation du secours et vérification des autres documents. | Attendre le dépôt de plainte avant de bloquer la carte. |
| Carte avalée par un DAB | Contacter l'agence ou l'exploitant par le numéro affiché, puis l'émetteur ; faire opposition si la récupération sûre n'est pas immédiate. | Accepter l'aide d'un inconnu ou saisir à nouveau le code sous ses yeux. |
| Carte perdue et plus d'espèces | Demander carte ou cash d'urgence, utiliser la seconde carte ou organiser un transfert vérifié. | Accepter une offre informelle de change ou communiquer le code de retrait à un tiers. |
| Carte retrouvée après opposition | La détruire selon les consignes de l'émetteur et utiliser la remplaçante. | Tenter un paiement : l'opposition est définitive. |
Ce qu'il faut retenir
- La banque émettrice est le premier interlocuteur.
- Un gel temporaire est réversible ; une opposition confirmée est définitive.
- Conservez le numéro, la date et l'heure de l'opposition.
- Visa et Mastercard peuvent coordonner un dépannage, sous réserve de l'accord de l'émetteur.
- Une carte de dépannage, une avance d'espèces et une nouvelle carte n'ont pas les mêmes usages ni les mêmes frais.
- La plainte, le consulat et Perceval répondent à des situations différentes.
- Contestez chaque opération inconnue sans attendre, surtout hors UE et EEE où le délai peut être plus court.
- Deux moyens de paiement rangés séparément restent la protection la plus simple.
Sources et pages officielles
- Banque de France : carte de paiement, opposition, fraude et délais
- Service-Public.fr : perte de carte bancaire en France ou à l'étranger
- Ministère de l'Économie : fraude, perte ou vol d'une carte
- Légifrance : article L. 133-17 sur le signalement sans tarder
- Légifrance : article L. 133-18 sur le remboursement d'une opération non autorisée
- Légifrance : article L. 133-19 sur la responsabilité avant opposition
- Légifrance : article L. 133-24 sur le délai général de signalement
- Légifrance : champ d'application et délai hors UE ou EEE depuis 2026
- Visa France : carte perdue, remplacement et espèces d'urgence
- Visa Global Customer Assistance : numéros internationaux
- Mastercard France : assistance, carte de dépannage et contacts
- Mastercard France : assistance et contacts d'urgence
- France Diplomatie : moyens de paiement et transferts d'argent
- France Diplomatie : rôle et limites d'un consulat
- France Diplomatie : perte ou vol de documents à l'étranger
- ABE Info Service : assurance des moyens de paiement
Questions fréquentes
Puis-je réactiver une carte après opposition ?
Non. L'opposition est définitive, même si la carte est retrouvée ensuite. Seul un gel temporaire proposé par l'émetteur peut généralement être levé. Suivez les consignes de la banque pour détruire la carte opposée.
Visa ou Mastercard remplacent-ils directement ma carte ?
Ils peuvent coordonner une carte d'urgence avec l'émetteur, mais la banque doit approuver le service. Le délai, les frais, le lieu de livraison et les fonctions de la carte dépendent du contrat et du pays.
Puis-je recevoir des espèces d'urgence ?
Visa et Mastercard annoncent ce service pour certains cas, après validation de l'émetteur. Demandez le montant, le lieu, le délai, le taux de change et tous les frais avant d'accepter. Ce n'est ni automatique ni gratuit par principe.
Le consulat peut-il me prêter de l'argent ?
Il n'existe pas de prêt consulaire automatique. France Diplomatie exclut une avance dans sa fiche sur les paiements, tandis que sa fiche sur le rôle du consulat mentionne une garantie préalable. Demandez au poste quelles démarches sont possibles ; un transfert d'un proche reste une solution distincte, éventuellement par voie de chancellerie en dernier recours. Le consulat intervient aussi pour les documents d'identité perdus ou volés.
Dois-je utiliser Perceval après le vol de ma carte ?
Perceval vise la fraude en ligne lorsque vous êtes toujours en possession de la carte. Si la carte elle-même a disparu, faites opposition, suivez la procédure de contestation de la banque et déposez plainte selon les circonstances.
Suis-je toujours responsable des 50 premiers euros ?
Non. Le plafond de 50 euros connaît plusieurs exceptions, notamment lorsque les données de sécurité personnalisées n'ont pas été utilisées ou que la perte ne pouvait être détectée. Une fraude ou une négligence grave du titulaire change aussi le régime. Demandez une décision écrite à la banque.