En bref. PCS Black et Transcash permettent toutes deux de payer avec un solde chargé à l'avance, sans découvert. Mais elles ne déplacent pas les frais au même endroit. PCS facture davantage la recharge par carte bancaire ; Transcash devient plus coûteuse en devise étrangère et peut facturer chaque carte activée du pack. L'inactivité et la récupération du solde créent encore une autre différence.
Il n'existe donc pas de gagnant universel. Pour une personne qui recharge régulièrement par carte bancaire, Transcash peut coûter moins cher. Pour certains paiements hors zone euro, PCS Black affiche une majoration de change plus basse. Pour un usage familial, le pack noir et rouge de Transcash apporte une seconde carte, mais celle-ci peut aussi ajouter des frais de maintien si elle est activée.
Les tarifs ont été relus le 10 novembre 2026 dans les CGV PCS Black datées du 29 janvier 2025, actuellement proposées par la marque, et les CGV Transcash intitulées juin 2025. Les tarifs et statuts réglementaires peuvent évoluer ; les conditions applicables à votre compte restent prioritaires.
PCS Black et Transcash ne sont pas deux comptes bancaires identiques
La PCS Black est une carte prépayée rechargeable vendue 14,90 euros et valable deux ans. Les CGV actuellement proposées par PCS indiquent qu'elle est émise par Monavate UAB, établissement de monnaie électronique lituanien, tandis que CreaCard distribue le programme en France. Le compte de paiement et l'IBAN associés sont annoncés comme étant tenus par Avenapay.
Transcash commercialise notamment un pack de deux cartes, une noire et une rouge, affiché à 9,90 euros. Les cartes sont émises par Paynovate SA, établissement de monnaie électronique belge, et distribuées en France par MFTEL. La carte rouge peut être confiée à partir de 13 ans, sous la responsabilité du titulaire de la carte noire et avec des obligations d'identification selon l'usage.
Dans les deux cas, le logo Mastercard décrit le réseau d'acceptation. Il ne rend pas les frais, les plafonds, l'émetteur ou le mécanisme de protection identiques. Notre guide sur la différence entre carte prépayée et compte multidevises permet d'abord de vérifier si ce type de produit correspond réellement au besoin.
Le prix d'achat ne représente qu'une petite partie du coût
PCS Black coûte 14,90 euros. Le pack Transcash de deux cartes est affiché à 9,90 euros. Pris isolément, cet écart semble favorable à Transcash. Il faut pourtant ajouter le maintien mensuel, le canal de recharge, les retraits, le change, les incidents éventuels et la sortie du produit.
Les deux grilles affichent actuellement 1,50 euro par mois. Chez PCS, il s'agit du frais de gestion mensuel de la carte Black. Chez Transcash, le maintien est facturé par carte activée. Un pack dont seule la carte noire est active ne produit donc pas nécessairement le même coût qu'un pack dont la carte rouge est également utilisée.
| Repère contractuel | PCS Black | Transcash |
|---|---|---|
| Achat | 14,90 €, une carte valable 2 ans. | 9,90 € pour le pack noir + rouge, valable 2 ans. |
| Gestion | 1,50 € par mois. | 1,50 € par mois et par carte activée. |
| Remplacement perte ou vol | 10 €. | 10 €. |
| Paiement en euros | Gratuit. | Gratuit. |
| Refus de transaction | 0,20 €. | 0,30 €. |
| Retrait en euros | 1,50 €. | 1,50 €. |
| Majoration de change | 3 % pour une transaction dans une autre devise. | 3,5 % ; retrait hors euro à 3 € + 3,5 %. |
| Frais d'inactivité | 2,50 €/mois ; divergence entre le barème et l'article 11.9 sur le début de l'inactivité, détaillée plus bas. | 3 €/mois par carte valide à partir du 4e mois sans transaction. |
Le pack Transcash n'est pas automatiquement moins cher parce qu'il contient deux cartes. La seconde carte est une fonction utile si elle répond à un usage réel. Si elle est activée sans être utilisée, elle peut augmenter le coût fixe.
La recharge par carte bancaire avantage nettement Transcash
Le barème PCS Black actuellement proposé affiche 4 % pour un chargement par carte bancaire, entre 20 et 500 euros. Transcash affiche 2 % du montant chargé. Sur une recharge unique de 500 euros, cela représente 20 euros chez PCS contre 10 euros chez Transcash. PCS déduit ses 20 euros du montant chargé : 500 euros versés ne donnent donc que 480 euros disponibles, avant les autres frais.
Sur douze recharges mensuelles de 500 euros, les frais de chargement atteignent 240 euros chez PCS et 120 euros chez Transcash, avant le prix d'achat, la gestion et les éventuelles autres opérations. Pour un utilisateur qui alimente son solde principalement par carte bancaire, le canal de recharge pèse beaucoup plus que les cinq euros d'écart à l'achat.
Les deux offres imposent des plafonds et contrôles. Transcash limite notamment la même carte bancaire à un chargement par jour et deux par semaine. PCS publie un plafond quotidien propre à son profil Premium. Il faut aussi vérifier si la banque qui finance la recharge applique sa propre règle.
Le virement ne départage pas toujours les deux offres
PCS facture actuellement 2 % pour un chargement par virement bancaire, jusqu'aux plafonds annoncés. Transcash facture également 2 % sur un virement reçu, avec un minimum de 1 euro sous 50 euros. Les virements de salaire ou de prestations sociales sont annoncés comme gratuits dans les deux contrats.
Cette gratuité ciblée ne signifie pas que tous les virements entrants sont gratuits. Le libellé, l'origine du transfert, le titulaire du compte et la reconnaissance du flux comme salaire ou prestation peuvent compter. Pour recevoir une somme importante, vérifiez le montant net crédité et gardez le justificatif de l'émetteur du virement.
Pour les virements sortants SEPA, PCS affiche 0,90 euro. Transcash affiche 1 euro en formule Max ; la fonction n'est pas ouverte de la même manière en Access ou Essential. Un RIB affiché dans l'application ne garantit donc pas les mêmes fonctions de réception et d'émission.
Les coupons en espèces demandent un calcul par tranche
PCS facture 7 % pour un chargement de 20 à 199 euros chez un détaillant ou par coupon, puis 5 % de 200 à 250 euros. Transcash publie des valeurs de recharge et leur prix de vente : 100 euros crédités coûtent par exemple 107 euros, tandis que 250 euros crédités coûtent 263 euros dans le tableau contractuel consulté.
Pour un budget de 300 euros consacré à l'achat de coupons, PCS prélève 12,50 euros sur un coupon de 250 euros et 3,50 euros sur un coupon de 50 euros : 16 euros de frais, pour un solde net de 284 euros. Les coupons Transcash vendus 250 euros et 50 euros créditent respectivement 237 euros et 46 euros selon le tableau contractuel : 283 euros nets, pour 17 euros de frais. Il ne faut pas les confondre avec les recharges Transcash de 250 euros et 50 euros nets, vendues 263 euros et 54 euros.
Ces calculs supposent la disponibilité des coupures et le respect des plafonds. Ils ne disent pas qu'un canal est toujours meilleur : ils montrent que la somme remise au buraliste et la somme réellement créditée doivent être distinguées.
Quatre scénarios montrent où se déplace la facture
Les exemples ci-dessous utilisent les barèmes relus le 10 novembre 2026. Ils supposent une carte utilisée régulièrement pour éviter l'inactivité, et des coupons activés en ligne ou dans l'application sans frais additionnels de SMS ou de téléphone. Ils ne comprennent ni frais éventuels du distributeur automatique, ni conversion dynamique proposée par un terminal, ni opération spéciale. Le coût réel doit être recalculé au moment de l'achat.
| Scénario | PCS Black | Transcash | Lecture |
|---|---|---|---|
| Achat + 12 mois d'usage actif, sans opération payante | 14,90 € + 18 € = 32,90 €. | 9,90 € + 18 € = 27,90 € avec une carte active ; 45,90 € avec deux. | Le nombre de cartes activées change la comparaison. |
| Une recharge de 500 € par carte bancaire | 20 € de recharge. | 10 € de recharge. | Transcash est moins chère sur ce canal au barème consulté. |
| 300 € dépensés en coupons de 250 € et 50 € | 16 € de frais, soit 284 € nets crédités. | 17 € de frais, soit 283 € nets crédités. | À budget d'achat identique, PCS laisse 1 € de plus dans ce découpage précis. |
| 800 € de paiements hors euro | 24 € de majoration à 3 %. | 28 € de majoration à 3,5 %. | PCS affiche une marge plus basse, hors taux Mastercard et autres frais. |
Pour douze recharges de 500 euros par carte bancaire et douze mois d'utilisation, le socle indicatif atteint 272,90 euros chez PCS Black. Il atteint 147,90 euros chez Transcash avec une seule carte active, ou 165,90 euros avec les deux, avant retraits, change, refus et clôture. Ce résultat ne vaut que pour ce scénario de recharge intensive : changer le canal ou utiliser la seconde carte modifie le classement.
À l'étranger, PCS affiche une marge de change plus basse
PCS Black annonce une majoration de 3 % sur les transactions dans une devise différente de celle de la carte. Transcash annonce 3,5 %. Pour 800 euros d'achats équivalents hors zone euro, l'écart théorique est de 4 euros, avant le taux de conversion du réseau.
Les retraits ajoutent une couche fixe. PCS affiche 3 euros pour un retrait hors zone euro, auxquels s'ajoute la majoration de 3 % si la transaction est dans une autre devise ; Transcash affiche 3 euros plus 3,5 % de conversion. Les propriétaires de distributeurs peuvent encore ajouter leur propre commission. Si l'écran propose de convertir lui-même le retrait en euros, une surcharge distincte peut s'appliquer.
Notre guide sur les taux Mastercard, la date de traitement et le relevé explique pourquoi la majoration contractuelle ne suffit pas à reconstituer le montant final. Pour choisir entre carte et espèces selon la destination, consultez aussi notre comparatif des moyens de paiement à l'étranger.
Les plafonds comparables exigent une identification complète
Sans vérification complète, les deux offres limitent fortement l'usage. PCS distingue un profil Classic avec un solde maximal de 150 euros et un réseau restreint, puis un profil Premium vérifié pouvant atteindre un solde de 10 000 euros. La grille Premium affiche notamment 5 000 euros de dépenses par jour, 3 000 euros par paiement et 500 euros de retrait par jour, dans la limite de 1 000 euros sur trente jours glissants.
Transcash propose Access, Essential et Max. Access sans identité déclarée permet un chargement unique de 150 euros et des achats limités en France, sans retrait. Le contrat distingue aussi une identité déclarée, avec un chargement limité à 150 euros sur trente jours et un retrait total de 50 euros en France ; ce n'est pas une identification complète. Essential demande une pièce d'identité, permet les paiements mondiaux, un solde maximal de 2 500 euros et jusqu'à 100 euros de retrait par jour, plafonnés à 500 euros par mois et 1 000 euros par an. Max ajoute un selfie vidéo ou une validation d'adresse, porte le solde maximal à 10 000 euros et le retrait à 500 euros par jour, dans la limite de 1 000 euros par mois.
Comparer PCS Premium à Transcash Access serait trompeur. Pour un usage international et des plafonds élevés, la comparaison pertinente porte plutôt sur PCS Premium et Transcash Max, tout en tenant compte des limites mensuelles propres à Transcash.
Transcash apporte une vraie logique familiale
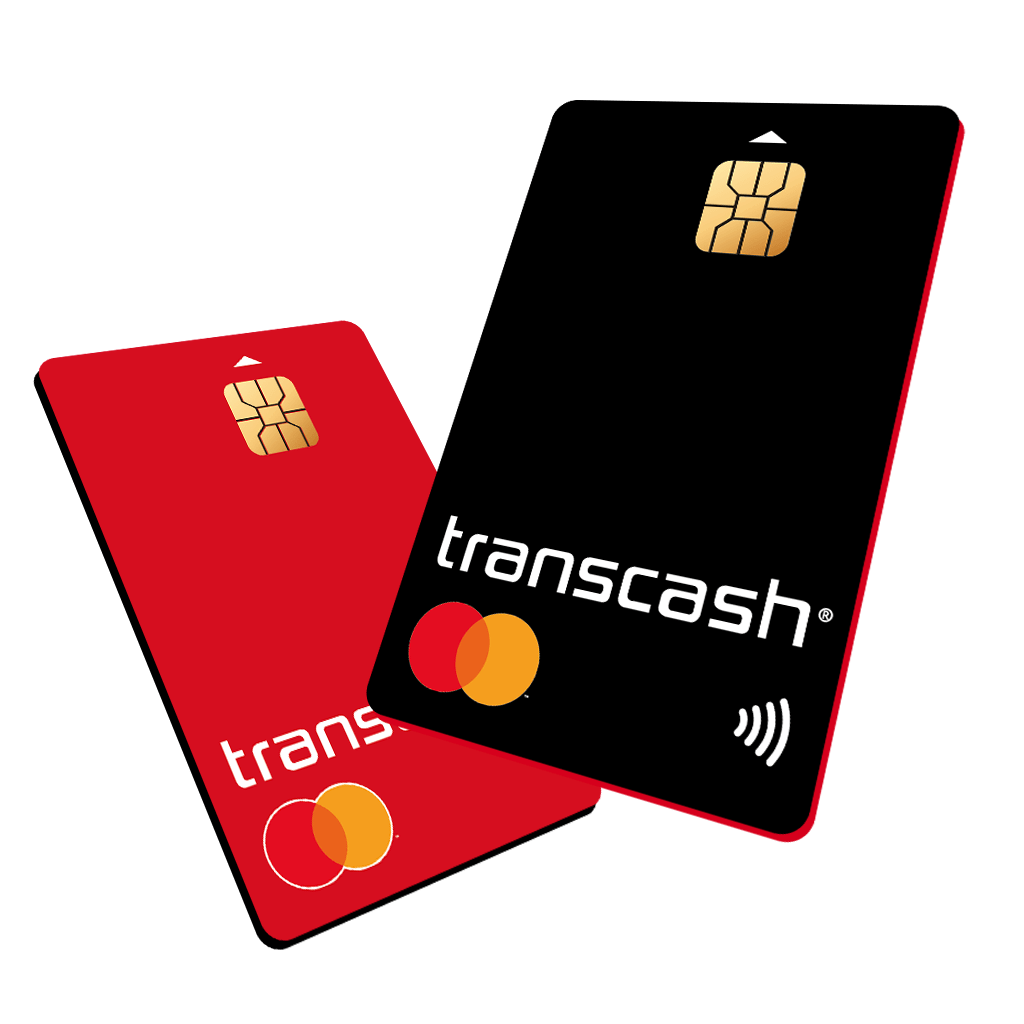
Le pack Transcash associe une carte noire pour le titulaire majeur et une carte rouge pouvant être confiée à partir de 13 ans. Le transfert de la carte noire vers la rouge est annoncé comme immédiat et gratuit dans les formules compatibles. Cette architecture peut être pratique pour verser un budget à un adolescent ou à un proche sans partager la carte principale.
La contrepartie est contractuelle : le titulaire noir reste responsable, le porteur doit être identifié selon les opérations et les plafonds, et une carte activée peut générer son propre frais mensuel. Pour un foyer qui utilise réellement deux cartes, la fonction peut justifier le coût. Pour une personne seule, elle ne doit pas être valorisée artificiellement.
PCS Black ne propose pas la même carte secondaire incluse. Le partage de carte à carte est annoncé comme gratuit, mais il suppose d'autres cartes PCS et ne reproduit pas exactement la relation noir-rouge du pack Transcash.
L'émetteur et la protection du solde doivent être vérifiés
Les CGV PCS Black datées du 29 janvier 2025 indiquent que Monavate UAB émet la carte et fournit le compte de monnaie électronique, avec CreaCard comme distributeur français. Le registre de la Banque de Lituanie affiche une licence d'établissement de monnaie électronique active depuis le 31 mars 2022 et liste CreaCard comme distributeur en France depuis le 15 mai 2025.
Le contrat Transcash indique que Paynovate SA émet la monnaie électronique et les cartes, avec MFTEL comme distributeur. La Banque nationale de Belgique classe Paynovate parmi les établissements de monnaie électronique. Dans les deux modèles, la marque visible, le distributeur et l'émetteur ne sont donc pas la même société.
Les deux contrats décrivent une séparation ou une protection des fonds clients contre les créanciers de l'émetteur. Ils précisent aussi que le solde n'est pas un dépôt bancaire couvert par un système de garantie des dépôts. Cantonnement ou sauvegarde ne signifie pas garantie bancaire de 100 000 euros.
La sanction de Monavate doit être lue avec précision
Le registre de la Banque de Lituanie mentionne une amende de 270 000 euros et un avertissement prononcés le 25 novembre 2025 contre Monavate. La décision porte notamment sur la lutte contre le blanchiment, la gouvernance, la protection des fonds reçus et les obligations de déclaration. Le régulateur avait demandé la correction des manquements restants avant le 31 mars 2026 et une conclusion indépendante avant le 30 juin 2026.
Au 10 novembre 2026, le même registre affiche toujours la licence active et CreaCard parmi les distributeurs autorisés en France. Cette présence au registre ne prouve pas à elle seule que tous les manquements ont été corrigés. Une mesure distincte de décembre 2025 a visé six partenaires nommés de Monavate ; CreaCard n'en faisait pas partie. Il serait donc inexact de présenter cette décision comme une interdiction de PCS ou comme la preuve d'une perte de fonds clients.
Il serait tout aussi imprudent de l'ignorer. Une sanction de l'émetteur est un signal de diligence : le lecteur peut vérifier le registre, conserver un solde proportionné à son usage et ne pas dépendre d'un seul moyen de paiement. Consultez le registre de l'émetteur et les décisions récentes du régulateur avant de charger la carte.
L'assistance Transcash est moins coûteuse au téléphone
Transcash annonce un service client du lundi au samedi de 9 h à 20 h au 01 53 88 22 76, au prix d'un appel, ainsi qu'une ligne d'opposition au 01 53 88 22 74 disponible 24 heures sur 24. Pour les particuliers, PCS indique le 0 811 880 200, facturé 0,05 euro par minute plus le coût de l'appel, du lundi au vendredi de 9 h à 19 h et le samedi de 10 h à 17 h hors jours fériés. Depuis l'étranger, le numéro est le +33 1 83 77 17 77 ; l'opposition est joignable au +33 1 80 96 16 08, au prix d'un appel local.
Le prix de l'appel n'est qu'un critère. Il faut aussi regarder les horaires, l'accès depuis l'étranger, la possibilité de verrouiller la carte dans l'application, la procédure écrite et l'escalade vers l'émetteur. Une réclamation PCS non résolue peut être portée vers Monavate puis la Banque de Lituanie selon le contrat. Transcash prévoit une escalade vers Paynovate puis le service belge Ombudsfin.
Avant de charger une somme importante, testez l'accès au compte, téléchargez le contrat et enregistrez les coordonnées d'opposition hors du téléphone. Notre guide sur la carte perdue ou volée à l'étranger détaille le plan de secours.
Inactivité et récupération du solde inversent encore la comparaison
Le barème PCS affiche 2,50 euros par mois après douze mois consécutifs sans activité, dès le premier mois suivant l'expiration si la carte n'est pas renouvelée, ou dans certaines situations de blocage. Mais l'article 11.9 des mêmes CGV situe le début des frais au jour suivant le treizième mois sans activité. Ces deux passages ne concordent pas : faites confirmer par PCS le déclenchement applicable à votre carte. Le barème chiffre la gestion d'un remboursement par chèque ou virement à 10 euros et une demande plus de douze mois après expiration à 20 euros ; les articles 11.5 et 11.6 prévoient aussi une récupération sans frais dans les douze mois suivant la fin du contrat.
Transcash facture 3 euros par mois et par carte valide à partir du quatrième mois sans transaction. Un compte dormant peut coûter 5 euros par mois à partir du douzième mois suivant l'expiration. La résiliation anticipée est gratuite, mais la gestion d'un remboursement demandé avant terme ou plus de douze mois après expiration coûte 5 euros.
Pour une carte utilisée ponctuellement, les frais d'inactivité peuvent peser plus que le prix d'achat. Un rappel avant le quatrième mois est particulièrement important chez Transcash. Il faut aussi vérifier si une petite opération destinée à éviter l'inactivité est réellement utile, car elle peut elle-même produire un coût.
Les coupons ne doivent jamais servir à payer un inconnu
PCS et Transcash rappellent qu'un coupon sert à recharger le compte du titulaire. Ce n'est pas un moyen de paiement à transmettre à un vendeur, un propriétaire, un prétendu policier, un conseiller ou un ami rencontré en ligne. Le code secret fonctionne comme des espèces : une fois utilisé par un tiers, la valeur peut être transférée de manière irréversible.
Les deux marques avertissent aussi contre les faux sites de vérification. Il n'existe aucune raison légitime de saisir un code de coupon sur une page envoyée par un inconnu. Utilisez uniquement l'application, l'espace client ou le canal officiel indiqué par le contrat.
En cas d'arnaque, gardez le ticket, les captures, le numéro utilisé et la chronologie, puis contactez immédiatement la marque et déposez plainte. Ne rachetez pas un nouveau coupon pour « débloquer » ou « rembourser » le premier.
PCS ou Transcash : quel profil correspond à chaque offre ?
| Profil | Option à examiner | Point de vigilance |
|---|---|---|
| Recharge régulière par carte bancaire | Transcash, dont le taux publié est plus bas. | Nombre de cartes activées et frais d'inactivité. |
| Paiements fréquents hors euro | PCS Black, dont la majoration publiée est plus basse. | Recharge à 4 %, retrait et taux réseau. |
| Budget confié à un adolescent | Pack Transcash noir + rouge. | Responsabilité du titulaire, identité, limites et double maintien. |
| Usage très occasionnel | Aucune conclusion sans simuler l'inactivité et le remboursement. | Transcash facture l'inactivité plus tôt. |
| Réception de salaire | Les deux annoncent la gratuité du flux reconnu. | Fonctions du RIB, virement sortant et justificatifs. |
| Voyage avec cautions | Prévoir une autre carte acceptée par l'hôtel ou le loueur. | Une carte prépayée peut être refusée ou immobiliser le solde. |
Le bon choix peut aussi être de ne retenir aucune des deux si le besoin principal est de détenir plusieurs devises, de recevoir des virements internationaux ou de fournir une carte de crédit pour une location de voiture. Le produit doit être comparé à l'usage, pas seulement à son concurrent direct.
Une méthode simple pour décider avant l'achat
- choisissez la formule réellement accessible après vérification d'identité ;
- notez le prix d'achat et le nombre de cartes qui seront activées ;
- listez chaque recharge mensuelle et son canal ;
- ajoutez paiements hors euro, retraits et éventuels refus ;
- simulez trois, six et douze mois sans utilisation ;
- vérifiez le coût et le délai de récupération du solde ;
- contrôlez l'émetteur dans le registre de son autorité ;
- gardez un second moyen de paiement indépendant.
Une feuille de calcul de dix lignes suffit. Si l'offre la moins chère change lorsque vous remplacez une recharge par carte par un virement, vous avez identifié le vrai levier du coût.
Vidéo officielle : comprendre la PCS Black
PCS présente la Black dans cette vidéo officielle comme une carte du quotidien. La séquence aide à visualiser l'usage et l'activation, mais elle ne remplace pas les conditions tarifaires utilisé pour les chiffres de cette comparaison. Transcash publie également des tutoriels officiels d'activation et de recharge depuis son site.
Ce qu'il faut retenir
- PCS Black coûte plus cher à l'achat, mais le pack Transcash peut facturer deux maintiens si ses deux cartes sont activées.
- La recharge par carte bancaire est actuellement à 4 % chez PCS et 2 % chez Transcash.
- La majoration de change affichée est de 3 % chez PCS et 3,5 % chez Transcash.
- Transcash commence à facturer la non-utilisation plus tôt ; PCS facture davantage la gestion d'un remboursement.
- PCS Premium et Transcash Max sont les profils les plus comparables pour des plafonds élevés et un usage international.
- Les fonds relèvent de la monnaie électronique et d'un mécanisme de sauvegarde, pas d'une garantie bancaire de dépôt.
- Le registre de l'émetteur, les frais de sortie et le plan de secours comptent autant que le prix du pack.
- Un code de coupon ne doit jamais être communiqué à un tiers ou saisi sur un site de vérification.
Sources et pages officielles
- PCS : présentation de la carte Black.
- PCS : conditions générales et tarifaires de la Black, datées du 29 janvier 2025.
- PCS : index des conditions générales en vigueur.
- PCS : prévention des arnaques aux coupons.
- Banque de Lituanie : licence, distributeurs et sanction de Monavate.
- Banque de Lituanie : décision de surveillance du 25 novembre 2025.
- Banque de Lituanie : restriction visant six partenaires nommés de Monavate.
- Transcash : pack de deux cartes noire et rouge.
- Transcash : formules Access, Essential et Max.
- Transcash : conditions générales et tableau des frais.
- Transcash : prévention des fraudes et protection des codes.
- Banque nationale de Belgique : liste des établissements de monnaie électronique.
- ABE Info Service : sauvegarde des fonds et différence avec la garantie des dépôts.
Questions fréquentes
PCS ou Transcash est-elle la moins chère ?
Cela dépend du canal de recharge, du nombre de cartes activées, des paiements en devise et de la durée d'inactivité. Transcash est actuellement moins chère pour une recharge par carte bancaire ; PCS affiche une majoration de change plus basse.
Peut-on recevoir un salaire sur PCS ou Transcash ?
Les deux contrats annoncent la réception de salaire ou de prestations sociales sans frais. Il faut disposer du profil et du RIB requis, vérifier l'identité du titulaire et contrôler que le flux est correctement reconnu.
Quelle carte convient le mieux à un adolescent ?
Le pack Transcash inclut une carte rouge utilisable à partir de 13 ans sous la responsabilité du titulaire majeur. L'identification, les plafonds et les frais de maintien doivent être vérifiés. D'autres offres dédiées aux mineurs peuvent aussi être comparées.
Le solde est-il garanti jusqu'à 100 000 euros ?
Le solde PCS ou Transcash n'est pas un dépôt bancaire garanti directement jusqu'à 100 000 euros : les contrats prévoient une sauvegarde ou séparation des fonds clients. Une éventuelle garantie en cas de faillite de la banque de cantonnement relève d'un autre cas et dépend du pays et du dispositif applicable ; elle ne transforme pas la monnaie électronique en dépôt bancaire.
Pourquoi une carte prépayée peut-elle être refusée ?
Le solde, le plafond, la vérification d'identité, le pays, le type de commerçant, une autorisation hors ligne ou une caution peuvent provoquer un refus. Certains hôtels et loueurs n'acceptent pas les cartes prépayées pour la garantie.
Un coupon PCS ou Transcash peut-il payer un vendeur ?
Non. Un coupon sert uniquement à recharger la carte du titulaire. Ne communiquez jamais son code à un vendeur, un bailleur, un conseiller ou un proche rencontré en ligne, et n'utilisez aucun site de vérification transmis par un tiers.