En bref. Un téléphone perdu ou volé en voyage n'est pas seulement un appareil à remplacer. Il peut concentrer la ligne mobile, la messagerie, l'application bancaire, les codes d'authentification et le portefeuille de paiement. La bonne réponse consiste à verrouiller l'appareil, suspendre rapidement la SIM ou l'eSIM, sécuriser les comptes racines puis organiser la continuité des paiements, sans effacer trop tôt les possibilités de localisation.
Ce guide s'adresse à un voyageur utilisant un iPhone ou un téléphone Android avec une ligne française. Les menus, délais de remplacement et procédures bancaires diffèrent selon le modèle, l'opérateur, l'établissement et le pays. Il ne propose aucun contournement de l'authentification forte : il aide à utiliser les voies officielles de récupération et à préparer des solutions de secours avant le départ.
Les quinze premières minutes déterminent la suite
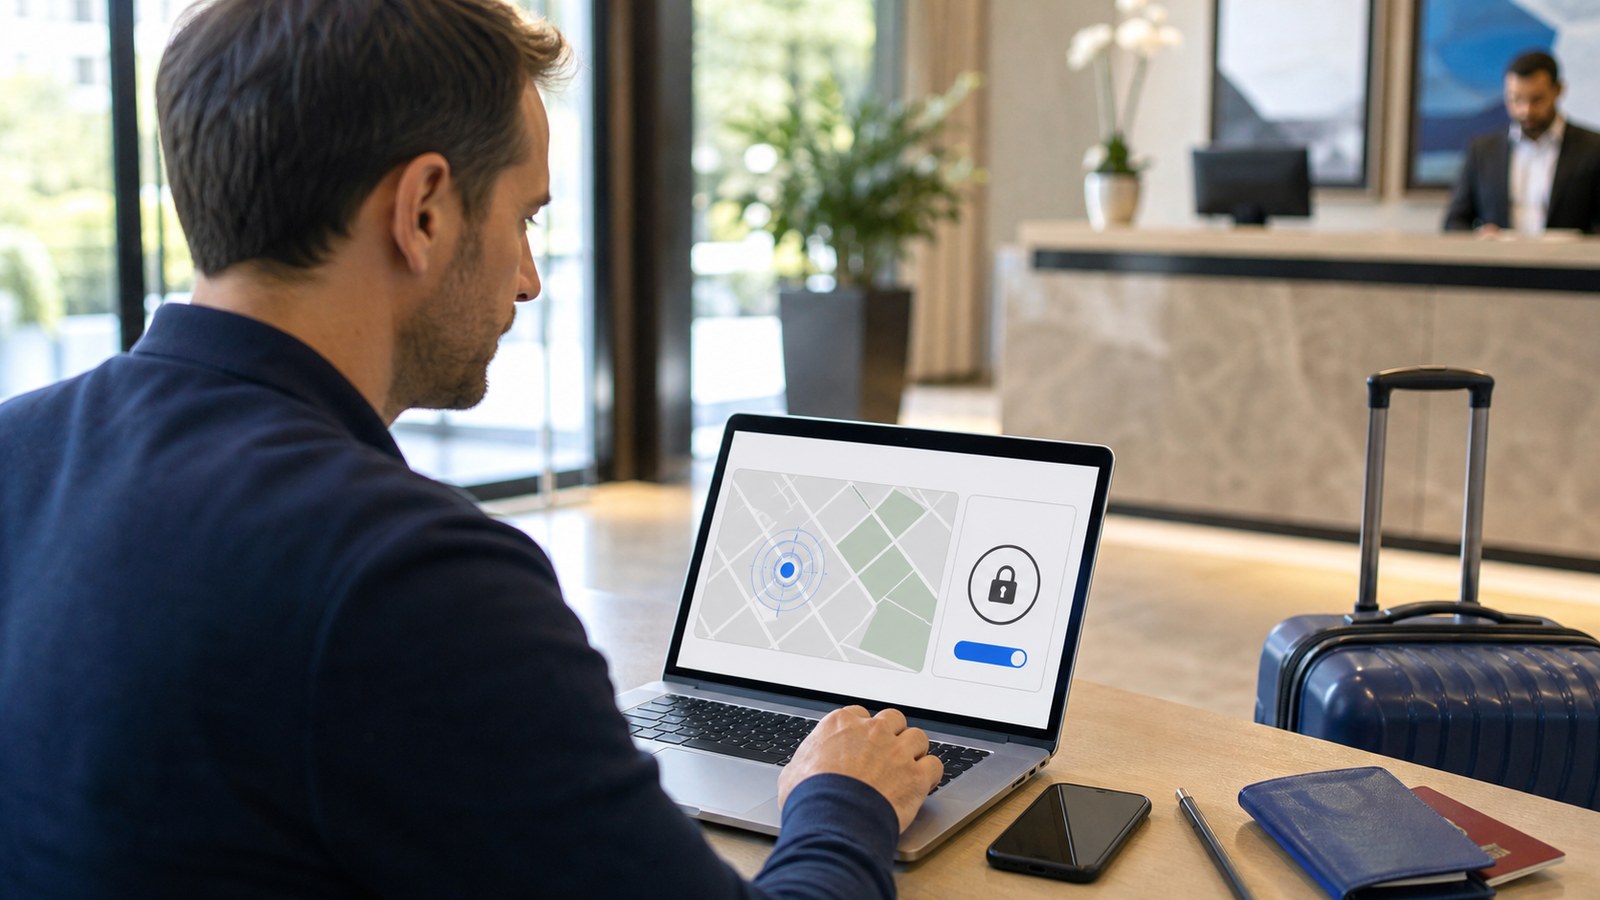
Appelez brièvement votre numéro depuis un autre appareil et vérifiez les lieux plausibles, sans retarder les mesures de protection. Si le téléphone apparaît dans un lieu inconnu, ne tentez pas de le récupérer vous-même. Apple et Google permettent de le localiser ou de le verrouiller à distance lorsque les réglages nécessaires étaient actifs et que l'appareil peut communiquer avec le réseau.
| Priorité | Action | Pourquoi |
|---|---|---|
| 1. Verrouiller | Activer le mode Perdu d'Apple ou la fonction de sécurisation Android depuis un appareil fiable. | Bloquer l'accès. En cas de simple perte, un contact peut faciliter la restitution ; pour un iPhone volé, Apple déconseille d'afficher ses coordonnées. |
| 2. Protéger la ligne | Demander à l'opérateur de suspendre la SIM ou l'eSIM. | Bloquer la SIM ou eSIM concernée et faire contrôler les autres SIM liées à la ligne. |
| 3. Sécuriser les comptes racines | Contrôler la messagerie, le compte Apple ou Google et le gestionnaire de mots de passe. | Ces comptes permettent souvent de réinitialiser tous les autres. |
| 4. Prévenir la banque si nécessaire | Utiliser son numéro officiel si l'appareil était déverrouillé, si son code est connu ou si une opération paraît suspecte. | Suspendre l'accès mobile ou le portefeuille ne produit pas toujours le même effet que bloquer la carte. |
| 5. Conserver les preuves | Noter l'heure, le lieu, l'IMEI, les démarches, les numéros de dossier et les opérations contrôlées. | Faciliter la plainte, l'assurance et les échanges avec l'opérateur ou la banque. |
Utilisez de préférence un ordinateur ou un second appareil personnel. Si vous devez emprunter un équipement, ouvrez une session privée, refusez l'enregistrement des mots de passe et déconnectez chaque compte. Un ordinateur public ou celui de la réception d'un hôtel ne doit servir qu'en dernier recours.
Perte, vol et code observé ne présentent pas le même risque
Un téléphone oublié dans une chambre verrouillée n'appelle pas exactement la même réponse qu'un appareil arraché dans les transports. Le niveau le plus préoccupant survient lorsque le voleur a pu voir le code de déverrouillage, lorsque le téléphone était ouvert au moment du vol ou lorsque la carte SIM n'était pas protégée par un code PIN.
| Situation | Risque principal | Réponse raisonnable |
|---|---|---|
| Téléphone probablement égaré à proximité | Accès physique limité par le verrouillage de l'écran. | Faire sonner, localiser, verrouiller et surveiller sans effacer immédiatement. |
| Vol confirmé, code inconnu du voleur | Contournement, phishing de récupération ou détournement de SIM. | Mode perdu, suspension de ligne, plainte locale et contrôle des comptes. |
| Téléphone volé déverrouillé ou code observé | Accès aux e-mails, mots de passe, applications financières et réglages du compte. | Marquer l'appareil comme perdu, sécuriser les accès racines depuis un appareil sûr, appeler la banque et envisager l'effacement à distance. |
| Téléphone et carte bancaire disparus ensemble | Blocage numérique et financier simultané. | Traiter aussi l'opposition et les solutions d'urgence décrites dans notre guide sur la carte perdue ou volée à l'étranger. |
Verrouillez l'iPhone ou Android avant de décider de l'effacer
Sur un iPhone, Apple recommande d'utiliser Localiser et de marquer l'appareil comme perdu. La connexion à iCloud.com/find peut être ouverte sans saisir le code de validation normalement envoyé à l'appareil disparu. Le mode Perdu verrouille l'iPhone et suspend les cartes et services de paiement compatibles sur cet appareil. Ne retirez pas l'iPhone de Localiser : cela supprimerait le verrouillage d'activation qui rend sa réutilisation plus difficile.
Sur Android, la page Localiser de Google permet selon la configuration de retrouver, sécuriser ou effacer l'appareil. Son fonctionnement dépend notamment du compte connecté, de l'activation préalable de Localiser, de l'alimentation et d'une connexion. Une commande peut rester en attente jusqu'à la reconnexion du téléphone ; l'absence de position instantanée ne signifie donc pas que le verrouillage est inutile.
Certains appareils Android proposent également le verrouillage en cas de détection de vol, le verrouillage hors connexion et un verrouillage à distance utilisant le numéro validé. Ce dernier exige notamment un verrouillage d'écran configuré, une SIM active, un numéro validé, Localiser et une connexion Internet. Si l'appareil est hors ligne, la commande attend sa reconnexion. La disponibilité dépend de la version d'Android, du fabricant et des réglages activés avant l'incident : ne supposez pas qu'une fonction existe partout.
L'effacement à distance est une décision de dernier recours
Effacer le téléphone protège les données lorsque sa récupération paraît impossible ou que le code de déverrouillage est compromis. Mais cette opération a un coût : Google indique qu'après l'effacement, la localisation de l'appareil n'est plus disponible. Sur iPhone, l'appareil doit rester associé au compte dans Localiser pour conserver le verrouillage d'activation.
Avant d'effacer, vérifiez si les photos, contacts, clés d'authentification et documents importants sont sauvegardés. Ne laissez cependant pas la recherche d'une sauvegarde retarder une réaction à un vol avec code connu. La décision dépend du risque d'accès aux données, pas seulement de la valeur du téléphone.
Méfiez-vous ensuite des SMS ou e-mails affirmant que l'appareil a été retrouvé. Apple avertit de ne jamais communiquer le code de l'appareil, le mot de passe du compte ni un code de validation. Un voleur peut chercher à faire retirer l'iPhone de Localiser ou à récupérer les identifiants Google par une fausse page.
Suspendre la SIM ou l'eSIM coupe la ligne, pas le Wi-Fi
Contactez l'opérateur immédiatement depuis son application, son espace client ou son numéro officiel. La suspension vise la SIM ou l'eSIM concernée : faites aussi contrôler les autres cartes rattachées. Orange précise que la suspension de la ligne principale ne suspend pas l'option Multi-SIM Internet et que des appels restent possibles avec une Multi-SIM Appels & Internet. Ne présumez donc pas que toutes les cartes sont désactivées.
Ne confondez pas l'utilisation de la SIM perdue avec le SIM swapping, où un fraudeur obtient une nouvelle SIM pour recevoir vos codes. La suspension de l'ancienne carte n'est pas une garantie contre cette substitution : sécurisez aussi l'espace client opérateur et signalez tout remplacement non autorisé.
La suspension de la ligne ne verrouille pas le téléphone et ne ferme pas ses applications. Un appareil encore connecté au Wi-Fi peut continuer à accéder à une messagerie ou à une application déjà ouverte. C'est pourquoi la procédure de localisation et la sécurisation des comptes doivent avancer en parallèle.
Conservez l'IMEI, visible sur l'emballage, la facture, le compte constructeur ou parfois l'espace opérateur. Après un vol et une plainte, l'opérateur peut l'utiliser dans sa procédure de blocage du terminal. L'IMEI ne remplace ni le verrouillage du compte ni la suspension de la SIM.
La messagerie et les comptes Apple ou Google sont les portes de récupération
Commencez par le compte qui permet de réinitialiser les autres : souvent la messagerie principale, puis le compte Apple ou Google et le gestionnaire de mots de passe. Depuis un appareil sain, contrôlez les sessions ouvertes, les appareils de confiance, les coordonnées de récupération et les règles de transfert de courriel. Révoquez une session suspecte avant de changer les mots de passe importants.
Si le code de l'écran a pu être observé, modifiez sans attendre le mot de passe du compte Apple ou Google et celui de la messagerie. Apple propose aussi la protection en cas de vol de l'appareil : lorsqu'elle a été activée avant le vol, certaines actions sensibles exigent une authentification biométrique et peuvent imposer un délai de sécurité hors des lieux familiers. Cette protection améliore la résistance, mais elle ne se configure pas rétroactivement après la disparition.
Pour l'authentification à deux facteurs, utilisez un code de secours conservé hors du téléphone, un appareil déjà approuvé ou la procédure officielle de récupération. Google permet de révoquer les anciens codes de secours et d'en générer de nouveaux. La CNIL conseille de prévoir ces moyens à l'avance, car la perte du second facteur peut bloquer temporairement l'accès au compte légitime.
Prévenez la banque lorsque l'accès financier est exposé
Appelez la banque ou l'établissement de paiement par un numéro obtenu dans le contrat, sur le site saisi manuellement ou au dos d'une carte encore en votre possession. Faites-le rapidement si l'application bancaire était ouverte, si le code du téléphone est connu, si la messagerie a été consultée, si la ligne semble détournée ou si une opération est inconnue.
Expliquez précisément ce qui manque : téléphone, ligne, carte physique, pièce d'identité et éventuel code observé. Demandez ce que l'établissement peut suspendre séparément : accès à l'application, appareil de confiance, portefeuille mobile, virements, carte virtuelle ou carte physique. Ne demandez pas une opposition définitive de la carte physique si elle est encore sûre sans comprendre les conséquences, mais ne minimisez pas non plus un accès mobile compromis.
ABE Info Service décrit des fraudeurs qui usurpent le numéro de la banque et font passer une véritable validation de paiement pour l'annulation d'une fraude. Ne transmettez aucun code et ne validez aucune opération sur demande d'un appelant. Raccrochez, puis contactez vous-même votre banque par son canal officiel.
L'authentification forte ne devrait pas dépendre d'un seul smartphone
L'authentification forte combine au moins deux éléments parmi une connaissance, une possession et une caractéristique biométrique. L'application bancaire sur le téléphone est devenue une forme fréquente de facteur de possession, mais ABE Info Service précise qu'un smartphone connecté à Internet ne peut pas être imposé comme unique solution : la banque doit proposer au moins une alternative sans surcoût.
Cette alternative n'est pas forcément instantanée depuis l'étranger. Elle peut prendre la forme d'un boîtier, d'un parcours web, d'un appel, d'un courrier ou d'une vérification renforcée. Demandez avant le départ comment accéder au compte, ajouter un bénéficiaire et confirmer un paiement si le téléphone principal disparaît. Pour un compte professionnel, notre analyse de Qonto et de la gestion financière des PME rappelle aussi l'intérêt de répartir les rôles au lieu de dépendre d'un seul administrateur.
Portefeuille mobile, application bancaire et carte physique sont trois objets distincts
Le mode Perdu d'un iPhone suspend les cartes compatibles sur cet appareil. Google indique qu'un téléphone verrouillé ne peut normalement pas servir aux paiements de proximité et que l'effacement retire les informations de paiement de l'appareil. La banque peut aussi suspendre le jeton de paiement associé au téléphone.
Cela ne signifie pas automatiquement que la carte physique est opposée. Inversement, bloquer une carte peut rendre son jeton mobile inutilisable selon la décision de l'émetteur. Une même carte ajoutée à plusieurs appareils peut disposer de jetons distincts. Il faut donc demander quel instrument exact est bloqué et vérifier les autres appareils autorisés.
| Élément | Action possible | Ce qu'elle ne garantit pas |
|---|---|---|
| Téléphone | Verrouillage ou effacement à distance. | La suspension de la ligne ou de la carte physique. |
| SIM ou eSIM | Suspension puis remplacement par l'opérateur. | La fermeture des applications accessibles en Wi-Fi. |
| Portefeuille mobile | Suspension ou suppression des jetons du téléphone perdu. | L'opposition de la carte physique ou des jetons d'autres appareils. |
| Accès bancaire | Révocation de l'appareil de confiance ou réinitialisation. | Le blocage de tous les paiements si la carte reste active. |
| Carte physique | Gel temporaire ou opposition selon l'émetteur. | La sécurisation de l'e-mail, de la ligne ou du compte constructeur. |
La carte physique peut continuer à payer, avec des limites
Si la carte physique est en votre possession, si aucune fraude n'est détectée et si la banque ne l'a pas bloquée, elle peut continuer à fonctionner. Gardez cependant à l'esprit que certains paiements en ligne, modifications sensibles ou confirmations peuvent exiger l'application ou un SMS. Un paiement sans contact peut aussi finir par demander le code, et un hôtel ou un loueur peut réclamer une carte physique au nom du titulaire.
Une carte secondaire et une petite réserve d'espèces rangées ailleurs offrent une continuité plus robuste qu'un second portefeuille installé sur le même téléphone. Notre comparatif entre carte, espèces, distributeur et bureau de change à l'étranger aide à répartir ces moyens sans transporter inutilement de grosses sommes.
Une solution mobile comme Revolut peut fournir une carte virtuelle ou un accès multi-appareils selon ses règles du moment, mais elle reste dépendante de l'identification, de la conformité et de la récupération du compte. L'article consacré à Revolut, ses cartes et ses risques comme compte principal explique pourquoi une application unique ne doit pas devenir le seul plan de secours.
Récupérer le numéro ne réactive pas automatiquement l'application bancaire
L'opérateur peut fournir une nouvelle SIM ou eSIM après vérification d'identité. Le délai et le canal varient : agence, commande en ligne, livraison, carte physique provisoire ou activation eSIM. Orange et Free indiquent notamment des procédures où une SIM physique peut être exigée avant de revenir à l'eSIM après une perte ou un vol. Une eSIM n'est donc pas toujours reconstituée instantanément à distance.
Une fois le numéro récupéré, la banque peut encore considérer le nouveau téléphone comme un appareil inconnu. L'enrôlement peut demander une pièce d'identité, un appel, un délai de sécurité, un courrier, un ancien appareil ou une validation par le support. Le fait de recevoir à nouveau les SMS ne suffit pas nécessairement à reconstituer l'accès.
| Dépendance | Question à poser | Solution de continuité possible |
|---|---|---|
| Numéro français | Comment obtenir une SIM ou eSIM de remplacement depuis le pays visité ? | Boutique partenaire, livraison, retour à une SIM physique ou aide d'un mandataire selon l'opérateur. |
| Données mobiles | Une ligne locale permet-elle au moins de retrouver Internet ? | SIM de voyage ou Wi-Fi fiable, sans confondre accès aux données et récupération du numéro bancaire. |
| Application bancaire | Comment enregistrer un nouvel appareil et révoquer l'ancien ? | Support officiel, méthode alternative d'authentification ou délai de sécurité. |
| Messagerie | Quels appareils et moyens de récupération restent actifs ? | Code de secours, second appareil approuvé ou contact de récupération. |
| Billets et réservations | Les documents existent-ils hors ligne ou sur un autre compte ? | Copies PDF chiffrées, impression minimale ou accès depuis un second appareil. |
Une SIM locale rend Internet, pas forcément l'identité numérique
Acheter une SIM ou eSIM de voyage peut rétablir la connexion et permettre d'appeler les supports. Elle ne récupère pas le numéro français utilisé pour les SMS, ne réactive pas l'ancien appareil de confiance et ne modifie pas les contrôles de la banque. Présentez-la comme une connexion de secours, pas comme un moyen de contourner une vérification.
Évitez de mener une récupération sensible sur un Wi-Fi ouvert. Si aucune autre connexion n'existe, vérifiez le nom exact du réseau auprès de l'établissement, utilisez uniquement les applications et domaines officiels, puis changez les mots de passe critiques depuis un appareil de confiance dès que possible. Ne laissez pas une session bancaire ouverte dans un navigateur partagé.
Les messages de récupération sont une deuxième attaque fréquente
Après un vol, un SMS peut annoncer que l'iPhone a été localisé ou qu'une nouvelle SIM doit être confirmée. Un appel peut se présenter comme l'opérateur, la police, Apple, Google ou la banque. L'objectif est souvent d'obtenir le code de l'appareil, un mot de passe, le RIO, un code d'authentification ou la suppression du compte de localisation.
- ouvrez vous-même le site officiel au lieu de suivre un lien reçu ;
- ne communiquez jamais le code de déverrouillage ni un code à usage unique ;
- ne validez aucune opération prétendument destinée à « annuler » une fraude ;
- ne retirez pas l'appareil du compte à la demande d'un inconnu ;
- refusez toute installation d'un outil de prise en main à distance ;
- rappelez l'opérateur ou la banque par un numéro vérifié indépendamment.
Si le téléphone réapparaît en vente ou si sa position est visible, transmettez l'information aux autorités. Une localisation numérique n'autorise pas une confrontation ni une entrée dans un lieu privé.
Plainte et assurance dépendent de la nature de l'incident
En cas de vol à l'étranger, Service-Public.fr recommande de signaler les faits à la police locale et de conserver le récépissé. L'opérateur peut demander la plainte et l'IMEI pour le blocage ou l'assurance. Pour une simple perte, ne transformez pas les faits en vol : les démarches de déclaration d'objet perdu et les exigences du contrat d'assurance peuvent être différentes.
Prévenez l'assureur dans le délai prévu et fournissez seulement les pièces nécessaires : preuve d'achat, IMEI, plainte s'il y a vol, preuve de suspension et circonstances. Une assurance liée à une carte, à un opérateur, à un logement ou à un voyage ne couvre pas automatiquement tous les téléphones ni toutes les négligences. Le contrat, les exclusions, la franchise et la valeur de remplacement déterminent l'indemnisation.
Préparez un kit de continuité avant le départ
Le meilleur plan n'est pas une liste stockée uniquement dans le téléphone qui risque de disparaître. Conservez séparément les contacts officiels, les quatre derniers chiffres des cartes, l'IMEI, des codes de récupération à usage unique et l'adresse de la page de localisation. Ne notez jamais le code secret de la carte, le cryptogramme ou le mot de passe complet.
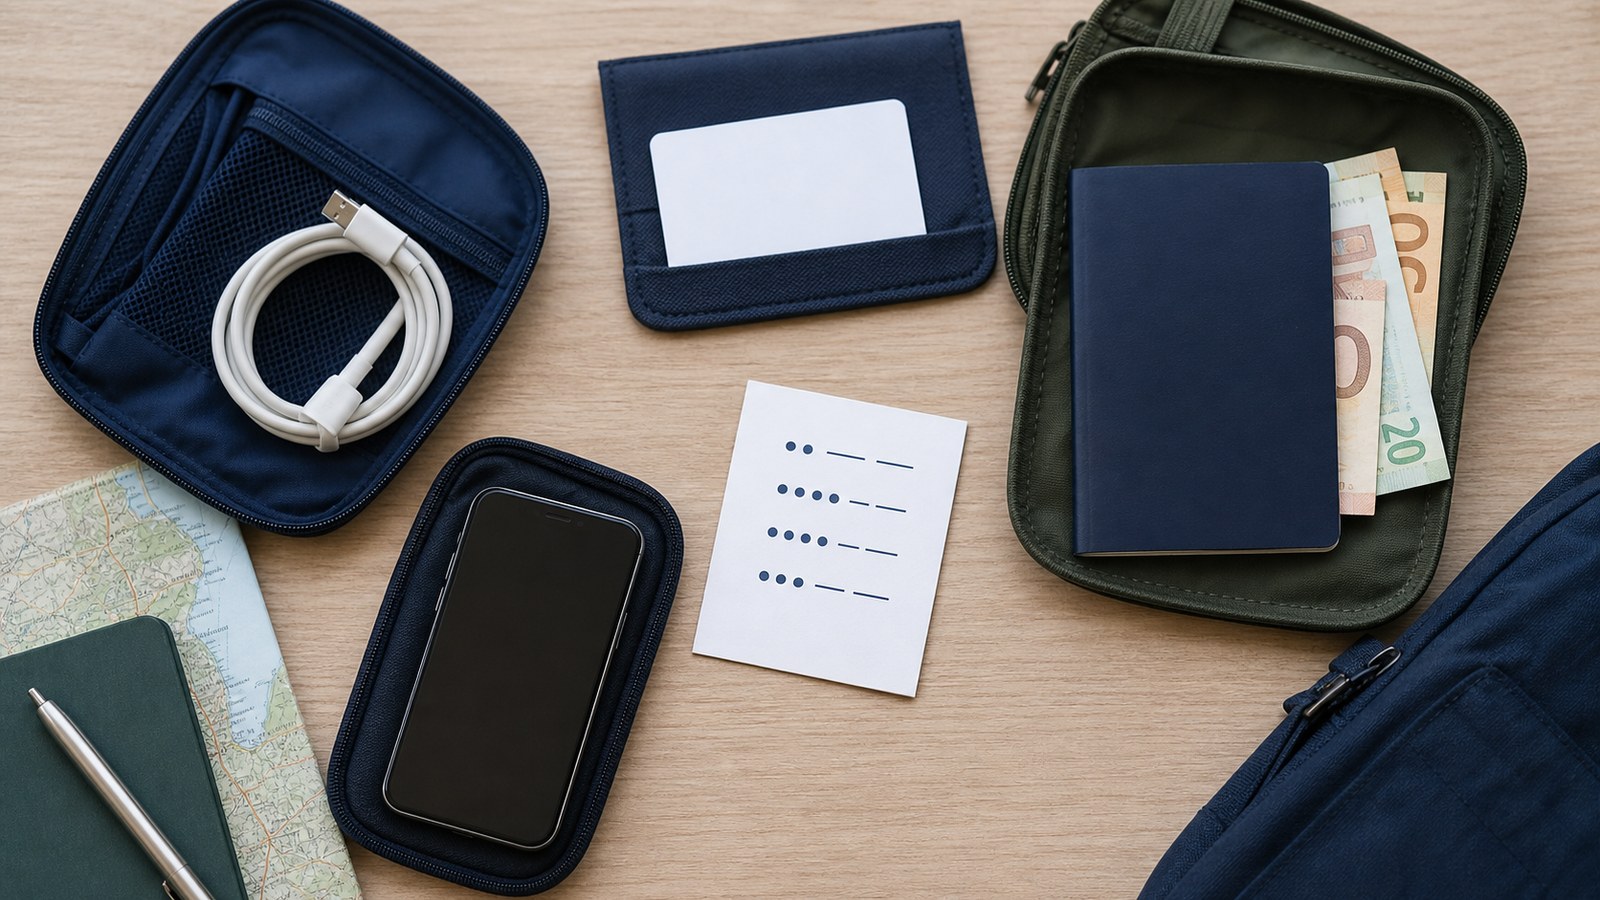
- activer Localiser, le verrouillage de l'écran et le code PIN de la SIM ;
- mettre à jour le système et les applications avant le voyage ;
- vérifier la sauvegarde chiffrée et savoir restaurer les données ;
- préparer des codes de récupération hors ligne et révoquer les anciens ;
- ranger une carte secondaire et une petite réserve d'espèces ailleurs ;
- tester le numéro international de l'opérateur, de la banque et de l'assurance ;
- demander à la banque son alternative officielle à l'application mobile ;
- prévoir un second appareil ou un proche de confiance sans lui transmettre les secrets.
Choisissez l'action selon ce qui manque réellement
| Incident | Action immédiate | Moyen de continuer |
|---|---|---|
| Téléphone perdu, carte en main | Localiser, verrouiller, suspendre la ligne et contrôler les comptes. | Carte physique, espèces et accès web officiel si disponible. |
| Téléphone volé avec code observé | Sécuriser e-mail et comptes constructeur, appeler opérateur et banque, envisager l'effacement. | Carte secondaire, aide de la banque et nouvel appareil vérifié. |
| Téléphone et portefeuille volés | Ajouter l'opposition des cartes, la plainte locale et la vérification des documents. | Carte ou espèces d'urgence, transfert vérifié et assistance de l'émetteur. |
| Nouvelle SIM obtenue, banque inaccessible | Faire révoquer l'ancien appareil et suivre le réenrôlement officiel. | Méthode alternative d'authentification, support et carte physique si elle reste active. |
| Message annonçant que le téléphone est retrouvé | Ne pas cliquer ; vérifier directement dans Localiser ou Android Find. | Transmettre la position aux autorités sans répondre au fraudeur. |
Ce qu'il faut retenir
- Verrouillez l'appareil avant d'effacer ses données.
- Suspendre la SIM ou l'eSIM ne coupe pas l'accès des applications au Wi-Fi.
- Protégez d'abord la messagerie, le compte Apple ou Google et le gestionnaire de mots de passe.
- Demandez à la banque de distinguer appareil de confiance, portefeuille mobile et carte physique.
- La récupération d'un numéro ne réactive pas automatiquement l'application bancaire.
- Une eSIM de remplacement n'est pas toujours instantanée ni entièrement réalisable à distance.
- Une banque doit proposer une alternative à l'authentification forte reposant sur un smartphone connecté.
- Préparez carte secondaire, codes de secours et contacts officiels dans des endroits séparés.
Sources et pages officielles
- Service-Public.fr : vol d'un téléphone portable
- Service-Public.fr : perte d'un téléphone portable
- Apple : conduite à tenir en cas de vol d'un iPhone ou iPad
- Apple : protection en cas de vol de l'appareil
- Apple : mode Perdu et suspension des cartes de paiement
- Google Android : localiser, sécuriser ou effacer un appareil perdu
- Google Android : fonctionnalités de protection contre le vol
- Google Wallet : sécurité des informations de paiement
- Google : codes de secours et accès au compte
- ABE Info Service : authentification forte et alternatives au smartphone
- ABE Info Service : appels de faux conseillers et validations frauduleuses
- ACPR : fraude aux moyens de paiement et faux conseiller
- CNIL : authentification multifacteur et moyens de récupération
- CNIL : sécuriser son smartphone
- Orange : suspendre une SIM ou eSIM perdue ou volée
- Free : perte ou vol d'une carte SIM ou eSIM
- Les Clés de la banque : paiement mobile et conduite à tenir après une perte
Questions fréquentes
Faut-il suspendre la SIM avant de verrouiller le téléphone ?
Lancez le verrouillage à distance immédiatement, puis contactez l'opérateur sans attendre. La suspension vise la SIM concernée, tandis que le mode perdu protège l'appareil. Faites aussi contrôler les éventuelles Multi-SIM, qui ne sont pas toutes suspendues automatiquement. Les deux démarches répondent à des risques différents et peuvent être menées presque en parallèle.
Puis-je encore payer avec ma carte physique ?
Oui, si elle est en votre possession, active et non bloquée par la banque. Certains achats en ligne ou sensibles peuvent toutefois demander une validation sur le téléphone. Vérifiez auprès de l'émetteur ce qui a été suspendu : portefeuille mobile, accès à l'application ou carte elle-même.
Le mode Perdu bloque-t-il Apple Pay ou Google Wallet ?
Apple indique que le mode Perdu suspend les cartes et services de paiement compatibles sur l'iPhone concerné. Sur Android, un appareil verrouillé ne peut normalement pas servir aux paiements de proximité et l'effacement retire les informations de paiement. Demandez néanmoins à la banque de vérifier le jeton associé au téléphone.
Une nouvelle eSIM suffit-elle pour récupérer l'application bancaire ?
Pas nécessairement. L'opérateur doit d'abord réattribuer la ligne, et certaines procédures imposent une SIM physique ou une vérification particulière. La banque doit ensuite enregistrer le nouvel appareil, ce qui peut nécessiter une pièce d'identité, un délai ou une méthode alternative.
Dois-je effacer immédiatement le téléphone volé ?
Verrouillez-le d'abord. L'effacement est pertinent lorsque la récupération paraît impossible ou que les données sont fortement exposées, mais il fait perdre la localisation sur Android. Sur iPhone, ne retirez pas l'appareil de Localiser afin de conserver le verrouillage d'activation.
Comment accéder à ma banque sans smartphone ?
Demandez la méthode officielle alternative de votre établissement. ABE Info Service indique qu'une banque doit proposer au moins une solution d'authentification forte ne nécessitant pas un smartphone connecté, sans surcoût. Son activation et son délai varient selon la banque.